google analytics

1/15/2022

台積電FY2021全年業績--Megatrend下的領頭羊

這是我在年結時寫下的文字: 
至於TSM, 2022年大概率會經歷一場去庫存, 但台積電作為龍頭影響應該會較細.
而半導體的需求仍在上升, 台積電這一兩年的擴充行為應該會在未來幾年有回報.
因為疫情源故,半導體的需求大增,
譬如在家工作,在家娛樂等,所以認為2022增長稍為放慢也算合理吧。
然而2022不單止沒有放緩,而且還在加速增長。

先看看數字
2021年,台積電全年收入568億美元,年增18.5%
毛利率51.6%(2020: 53.1%), 營業利潤率40.9%(2020:42.3%)
純利率37.6%(2020: 38.7%), 純利213.7億美元,按年增長15%。 

整理一下說法會的重點:

  • 2022年全年營收會有25-29%增長
  • 上修了長期(2021 - 2025)收入增長指引由10~15% -> 15~20%
  • 上修了長期毛利率指引,由50% -> 53%
  • 2022年資本支出約400-440億美金.(FY2021: 300億美金)
  • 3nm製程將如期在2022下半年開始量產,一年後N3E(3nm的加強版)將會量產
  • 推出N4P, N4X製程
  • 產能在2022年維持緊張
那麼最重要的問題是,現價34倍PE左右的估值是否太貴呢?
我認為沒有。
個人在業績後於141加注,短期或會有調整,
但長期來看,應該還是有一個不錯的回報。

以公司給出的收入指引來算,2022年收入將增長25-29%,
而我預期2022年的三率(毛利率、營利率和淨利率)都會提升。
公司於2020年中量產5奈米,
新製程的毛利率通常要7-8個季度時間去提升至集團平均水平。
那麼2022年5奈米產能開始成熟,毛利率將會提升,再加上強美元,
因此我預期2022年獲利再成長30%應該不算太進取。
以2022 forward PE算的話,PE會降至最26倍左右。

但最重要的是公司長遠的增長前景。
以DCF模型去算的話,大家都知道最影響結果的數字是折現率跟增長率。
一個terminal growth 5%, discount rate 10%的公司,
其實相當於forward PE 20(1 / 10%-5%). 
discount rate受宏觀因為影響很大,這裡不深入探討。
但要判斷一間公司長遠的增長率,最重要的是看公司的護城河跟所在的市場。
根據台積電說法會透露,公司內部預期半導體市場將於2030年達到一萬億。
是否真的有一萬億個人不太在意,重要的是市場空間還很大。
例如電動車是一個增長點,
除了自動駕駛,攝像頭,還有車上的娛樂系統,每一樣都是晶片。
還有IoT, HPC, 所以增長空間應該還有很多。
然而產業上下游的價值分布有點難估計。

這裡出一張舊圖:


當時在AMD的一個不知什麼地方看到這圖,感覺很震撼。
原來現時每年晶片算力的提升,有四成來自製程的進步。
這也解釋了為什麼Intel會成為牙膏廠。
那麼產業鏈的價值應該會更多傾向foundry才合理。
在說法會上,管理層透露
For the full year of 2022, we forecast the overall semiconductor market excluding memory, to grow approximately 9% while foundry industry growth is forecast to be close to 20%. For TSMC, we are confident we can outperform the foundry revenue growth and grow between mid- to high 20s percent in 2022 in U.S. dollar term.
為什麼製造端的增長比全市場的增長高?為什麼台積電的增長又比全代工市場高?
值得深思。

另一方面,護城河亦是長期增長的一個關鍵。
若護城河不足,敵人就輕易擔占你的市場份額,
要是減價競爭又會傷到公司的利潤。
以晶圓代工市場來看,台積電在高端市場面臨來自Intel, Samsung的競爭。
但Nvdia最近放棄Samsung, 找台積電代工RTX-40系列晶片
Intel亦找台積電代工,代表了什麼不言而喻。
起碼在3奈米走完之前,台積電的龍頭地位應該還是穩穩的。
而再長期一點來看,自然要看2奈米或更先進製程的研發實力。
但我依然對台積電感到樂觀,因為台積電是一間專注的公司,
由成立至今,始終專注於客戶代工,沒有逾越半步。
這裡不得不讚張忠謀先生的高瞻遠矚。

至於34倍的PE是太貴,就見仁見智,但要是太過著重於數字,
你大概會錯失2019年的台積電,那時歷史PE也大概30倍。
當然,業績後立即高追短期難免有浮虧,
但作為一名老散,消息沒有機構投資者靈通,就只能以時間換利潤。

1/03/2022

2021年結與2022展望

2021個人的投資組合回報+36.2%
SP500: 3756.07 > 4766.18 (+26.89%)
Nasdaq: 12888.28 > 15644.97 (+21.39%)
HSI: 27231.13 -> 23397.67 (-14.1%)

回顧過去幾年的投資回報:
2017: +29.8%
2018: +4.65%
2019: +9.7%
2020: +21.5%

想不到無論是百分比上還是實際金額上回報都竟是歷史新高.
但重要的不是回報百分比有幾多, 甚至不是回報的絕對金額有多少.
譬如, 2017年我的回報接近30%, 但以絕對金額去算, 今年的回報是2017年的5倍!
又譬如今年年頭科技股遭洗倉, 那時組合回報約-10%, 
但虧損的金額已經比2017年全年盈利更多.
因為我每年都會加大投資的金額, 又或者說投資組合的大小隨年紀增長而增長, 
帳面上的浮盈/浮虧愈來愈大是理所當然的後果.
所以, 更重要的是確保投資的方法正確.
而什麼是正確的投資方法, 我仍在努力摸索中.
現時個人的做法是維持一個分散的投資組合, 盡量去minimize Stock Picking的風險.
也會加入VOO等指數基金去避免組合偏離benchmark太多, 而Alpha就隨緣好了.
由於組合側重科技股, 所以表現應該會靠近納指. 
兩年下來, 雖然跑贏標普500, 但還是跑輸了納指.
長期來看, 1990年至今納指升值34倍, 年均增長約11%; 
而標普500升值13.5倍, 年均增長約8%.
那麼按道理, 只要選股不是太差, 維持一個well-diversify的投資組合, 
每年的投資回報應該不會太差才對.

投資倉持股: (現金:21%)


AAPL
5G換機潮應該會在2022年持續, 而蘋果的賺錢能力無容置疑, 是組合中中堅成員.
將來寄望蘋果仍然可以在Services, Apple Car, 或Apple Glass上執行得好.

1830
現在股價只有5.66, 比年內高位10蚊下跌了不少, 幸好有在高位減持, 
否則賺少不少. (跟我買的人應該輸死了, 所以別盲目跟買XD)
話雖如此, 但年內其實仍升超過75%, 算很不錯.
公司的生意模式很好, 賣套票再提供服務, 固定資產很少, 但市場又很大需求, 
只要年年保持派息, 也找不到好理由去沽

AMD, TSM, NVDA
個人認為AMD來年仍會有超過20%的收入增長, 而盈利增長會更多.
至於TSM, 2022年大概率會經歷一場去庫存, 但台積電作為龍頭影響應該會較細.
而半導體的需求仍在上升, 台積電這一兩年的擴充行為應該會在未來幾年有回報.
至於NVDA, 估值上一直比AMD高, 所以一直沒加注. 現時仍未能判斷2022的增長, 
但長期來看, 應該是一支secular growth的公司.

展望2022年:
最大的風險應該是通漲跟聯儲局的政策.
之前曾經提過我認為通漲是暫時性的, 現時仍然維持這看法.但也要作出修正.
因為幾項因素可能會影響長期的通漲走勢
1. 因為環保意識的提高, ESG的因素佔投資人決策的重要性愈來愈大.
結果是對傳統能源的投資不足, 這可能會推升通漲.

2. 之前放水但通漲沒有上升, 我認為是因為錢沒有真正落到人民口袋中.
只在各類資產中流竄, 這也解釋了為什麼Money velocity一直在下降.
但現在似乎因為種種原因, 工資出現上漲, 那麼有可能轉化為更長期的通漲動力.
即使如此, 個人還是認為通漲的peak應該會在2022年中出現, 而長期的通漲可能會在2%以上?
但這應該不至於會對經濟造成重大打擊, 聯儲局也應該不會以犧牲經濟增長為代價加息.
今年的回報應該不會重現, 個人亂估來年標普可能會有2-8%的回報?

無論如何, 預測宏觀經濟十分困難, 正如要預測股災一樣.
要是真的發生經濟衰退/股災, 對年輕的投資人而言應該是好消息.
因為年輕的投資人大概率活得比股災/經濟衰退長, 只要Stay investing, Stay in the market, 
應該還是會有不錯的回報. 共勉之

12/28/2021

談談Adobe FY2021全年業績

截至2021-12-03, Adobe全年收入15.79b, 同比增長23%
毛利13.92b, 毛利率88.2% (FY20: 86.6%), 毛利同比上升24.9%
營業利潤5.8b, 營業利潤率36.7% (FY20: 32.9%), 營業利潤同比上升36.9%
GAAP淨利潤4.8b, 淨利潤率30.5%, 同比下降8.3%
GAAP eps 10.02, 同比下降7.5%
若撇除2020財年的一次性稅務收益, 以non-GAAP淨利潤計算, 
2021財年non-GAAP淨利潤6b, 同比上升22.4%
non-GAAP eps 12.48, 同比上升23.6%

盈利的增長跟得上收入的增長, 毛利率/營業利潤率擴張反映了經營效率的收善.
然而這樣的業績發佈後股價卻見光死. 
由最高688一直跌至550左右才喘定, 足足跌了兩成.
主要原因大概是因為管理層給出令人失望的FY22年展望.


首先是收入增長只有13.4%, 其次是eps的增長只有2%(GAAP)或9.8%(non-GAAP)
反映了經營效率變差. 
對此, 管理層在Earning Call給出的解釋是
For operating expenses, we continue to save on travel and facilities in fiscal year 2021. While many of our employees continue to work from home, we expect these expenses to ramp throughout FY 2022

... 

Yes, so as I think we look into 2022, we in the prepared comments talked about as the world begins to open up, we're going to get on airplanes, we're going to spend time with customers, you'll see some of the facilities costs come back, this is about growing and scaling our business and engaging with customers and solving their highest value problems. So you will see some of those costs come back. And that's reflected in our guide.
受惠於疫情減少了公司的航運支出, 今年的營業利潤率大幅改善, 
而FY22大概是back to normal的一年. 

至於收入方面, 管理層的說法是
Lastly, fiscal year 2021 was a 53-week fiscal year with an extra week in Q1. That week added approximately to $267 million of revenue and $25 million of net new digital media ARR the math around the return to a 52-week fiscal year is expected to be a two-point headwind on our full-year, FY'22 growth rates and a seven-point headwind in Q1.
因為FY21額外的一個星期,  所以指引會有2%的下修.
若撇除這額外的一個星期, 指引會變成第二個col的17-19%.

對於這份業績, 個人認為其實不差.
要知道在2021剛開始時, 管理層對於2021財年的收入指引也只有18%增長
但最後卻增長23%.
這大概只是反映了管理層的保守傾向.
而少了一個星期和營運開支的上升大概不可避免, 但這對公司的本質沒什麼影響.

看看Adobe近幾年的收入增長:


絕對是其中一支 secular growth的股票, 至於估值方面.
參考過去幾年公司大概在13-15倍市銷率之間交易, 
取14倍PS乘上17.9b, 得出市值大概在2500億左右.
現價大概處於合理或稍稍偏高之間, 個人最後一次加注@467
現時繼續佛系持股, 畢竟優質的股票不常出現特價, 
要是因為Time the Market而錯失大牛股, 更是得不償失.

12/04/2021

談談完美醫療

公司剛發佈了截至2021/09止6個月的業績, 
收入同比上升57%達8億元, 是上歷史同期新高.
淨利潤同比上升59.6%, 達2.16億元. 
雖然仍比不上疫情前的2.4億元, 但仍是一個十分好的數字.


美中不足的是現金流.


現金流量表是用以紀錄一段時間內公司實際的現金流入/現出, 
不同於損益表的地方是, 損益表是以應計原則入帳, 
即是收入的確認通常是在交易發生時紀錄.
以完美醫療為例, 顧客通常購買套票時已經付出了一筆金錢, 
而公司的帳戶亦已經有了該筆紀錄. 因此會於現金流量表有紀錄.
但由於交易的發生是在顧客實際使用了該服務/套票過期時, 
若套票未過期/顧客尚未使用服務, 就不會在損益表中確認為收入.

而這次完美醫療的經營現金流入只有3.6億元, 跟盈利的上升不符.
擴建或新增分店的現金流出應紀錄在投資現金流中, 
所以這個現金流的減弱我是沒有頭緒.
若以經營現金流/盈利的比率來看, 現時的比率1.66倍仍是比2018年中期的1.4倍好.
只是公司的透明度不算十分好, 只能以注碼控制風險.
畢竟公司的派息仍是十分慷慨, 中期派息0.177, 保守估計全年派息有0.35
現價的息率達5.8%, 雖然比起過往動輒10厘息有所不及, 但又比幾個月前只有4厘時好.

投資這類收息股, 個人認為最重要的是避開價值陷阱, 所謂賺息蝕價.
例如幾年前投資的互太紡織是一個最好的例子.(參考沽出互太紡織---真正差的是收入停滯不前)
而收入跟利潤率能否持續上升/維持穩定是重要的判斷指標.
對於這類全派利潤仍能造到收入增長的公司, 只能慨嘆女人錢真的太好賺?

11/03/2021

談談蘋果AAPL FY2021的業績

蘋果FY21 Q4的業績是由2021/7 - 2021/9為期三個月,  FY21年財年就由2020/10至2021/9.
全年收入366 billion( yoy:+33%)
毛利率:41.8% (FY20: 38.2%)
營運利潤率: 29.8% (FY20: 24.1%)
淨利潤率: 25.9% (FY20: 21%)
淨利潤: 94.7billion (yoy: +65%)
攤薄後每股盈利: 5.61 (FY20: 3.28)

自從2018年下半年首次買入後, 就只加不減, 
很難想像當初被市場認為缺乏創新, 會走Nokia後路的公司股價會屢創新高.
下筆時股價148元, 相當於未折細前的592, 自首次買入後累計升超過兩倍.
回顧當年市場對蘋果的最大擔憂主要有三點:
1. 手機市場已進入存量市場, 增長由增量用戶轉為存量用戶的換機需求.
2. 新的競爭者出現, 例如一眾中國品牌手機商, 以華為為代表
3. 創新不足.
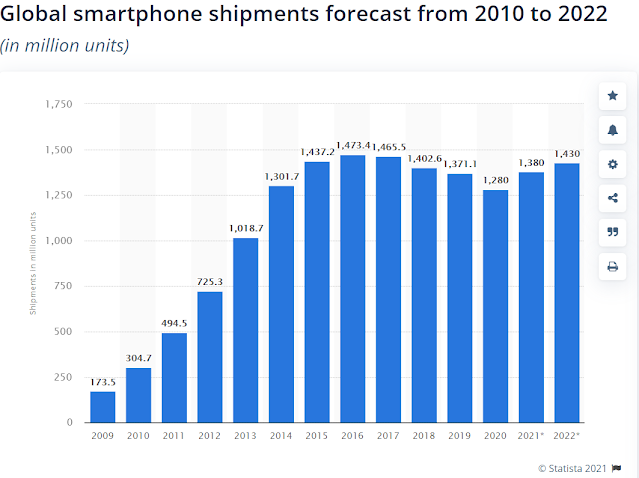
其實以上種種都是事實, 特別是2020年前全球手機的出貨量都是按年下跌的.


source:https://www.statista.com/statistics/263441/global-smartphone-shipments-forecast/

而2021往後手機出貨量上升, 相信是因為5G帶來的新一輪換機潮.
然後眾所周知的華為事件, 令蘋果有機會獲得一些華為的高端手機市場市佔率.
兩項因素加起來, 不難解釋蘋果今年手機業務的表現.


另外,疫情令居家辦公的需求激升,帶動了Mac和iPad的銷量, 亦是一大利好因素.
Services跟Wearables亦延續了強勁的上升勢頭, 因此才有了如此驚人的增長.

而重點是增長能否延續, 根據電話會議中Tim Cook的講法:
I think, that 5G has provided a once in a decade kind of upgrade potential and it's a multi-year kind of thing. It's not a one-year-and-done. And I think that we are motivated there, the carriers are motivated there. We have mutual interests and the customer benefits hugely from getting a new 5G phone that has 5G and a number of other features in it, too.
因此我認為FY22年應該還是會有不錯的表現.
至於供應鏈的問題, 我個人不會太擔心, 
因為終究是短期因素,就如疫情一樣,除非閣下認為供應鏈問題/疫情會永遠陪伴。
否則一兩個季度的影響應該對公司基本面沒什麼大影響,
尤其其他對手也會受到同樣的影響。
重要的是供應鏈危機解決後,pent up demand仍會被釋放出來。
當然短期股價可能會受壓,但個人不太喜歡time the market. 
考慮到現時手機是現代人的必需品,而全球人口還在增長中, 
那麼蘋果仍會佔個人組合中的中堅位置。

8/29/2021

持股短評

最近因為太懶有一段日子沒更新網誌,導致瀏覽人數大跌9成。
現在更新一下最近的操作還有談談一些持有個股的業績。

完美醫療(1830)(-)
雖然在半年結時說過剩下倉位會等業績再決定去留,
但近日科網,教育,醫療等版塊接連受到政策打擊,醫美亦有可能成為下一個目標。
現在開始投資者都應該對政策風險有所認識。
另一方面,通關依然遙遙無期,沒有內地客,相信對1830的業績有一定壓力。
於7.12再減持,現時倉位只有14.37%,排第二。

Aeon(0900)(-)
2021年Q1的業績:

                  Q1    Q4    Q3  Q2   Q1
收入(億元): 2.54, 2.49, 2.66, 2.77, 2.97
盈利(億元): 0.97, 0.72, 0.78, 0.77, 0.75

收入同比減少了,但環比增加了。
另外,盈利上升主要因為減值準備大減,反映信貸質素改善和經濟前景向好。
香港下半年有消費券刺激消費,理應利好Aeon。
根據2021年Q1的業績,每股淨資產8.22,現時pb只有0.59.
如無意外,下半年應該會有所反彈。
但反彈是估值太低而有所修復,只要收入不升,長遠而言也不是一個好的長期投資標的。
於4.9再減持,現時倉位只有2.2%。

美股方面沒什麼操作,個股沒發現特別吸引的投資機會,只好加注VOO@390.

Advanced Micro Device(AMD)
公司於7/27公佈了2021年Q2的業績,收入跟盈利都擊敗市場預期。
收入3.85b, 按年增長99%,毛利率48%,按年上升4個百分點,按季上升2個百分點。
毛利率的上升受益於平均售價的提升以及更高利潤率的數據中心銷售上升。
根據分析員會議:
Looking at our overall data center business, revenue nearly doubled year-over-year and increased sequentially from a high-teens percentage of overall revenue in the first quarter to greater than 20% in the second quarter. We expect data center revenue to continue growing faster than overall revenue based on the strength of our EPYC processors and instinct accelerators, and the significantly expanded engagements we have built with the leading OEMs and largest MDCs.
如此推算出2021Q2來自數據中心的銷售額應達0.77b, 
而隔壁Intel Q2的DCG業務收入6.5b, 以此推算AMD在伺服器市場已佔了約10%的市佔率。
而公司給出Q3的收入指引是4.1b,毛利率48%,
反觀隔壁無論收入還是毛利率的指引都較Q2有所下降,
反映AMD確確實實在蠶食著Intel的市場。
以AMD最新的FY21指引推算,
2021 Non-GAAP的每股盈利應可達2.4/share. 現時forward PE為44倍,
個人認為估值合理。

Nvdia(NVDA)
Nvdia於8/18公佈了公司FY2022 Q2的業績, 再次擊敗市場預期.
收入6.51b, 按年上升68%, 
兩大業務, Gaming收入3.06b, 按年上升85%; Data Center收入2.37b, 按年上升35%.


由上圖可見, 數據中心的增長由上季按年增長80%下修到今季按年35%增長, 
略有放緩的跡象. 反而遊戲業務的增長仍維持在驚人的85%.
主要受益於新推出的RTX 30系列顯卡, 
性能比前一代有顯著的提升, 還附有ray tracing的功能.
據CEO黃仁勳透露, 現時RTX 30系列顯卡的滲透率還只有不到20%的installed base. 
而預計將有約85%的installed base需要升級. 
個人認為增長勢頭應起碼維持到2022年的上半年.
但往後的增長能否撐起現時的估值是個問號.
個人推測今年每股盈利大概率達到每股3.85, 即使如此, forward PE仍>50.
這是我一直不敢加注的原因.

台積電(TSM)
在上一篇文章提到有分析員問到既然公司處於行業的領導地位,
50%毛利率目標是否有提升空間。想不到最近就傳出全線漲價的新聞。
我的第一個反應就是意料之外,但又情理之中。
投資者更應該關注於公司是否具備漲價的能力,
像微軟,Adobe那樣的公司,即使漲價,客戶仍是離不開他們的產品。
而個人認為現價的估值合理。

任天堂(NTDOY)
自從買入後就一直坐艇,公司新推出的OLED Switch令市場大為失望。
但個人仍不認為買入的決定是錯誤。(帳面上-20%就是了)
我不認為今年的業績會像管理層所預測那麼悲觀,而且估值亦便宜。
所以會繼續觀望。
至於新推出的OLED Switch,雖然性能方面沒有提升,只是升級了螢幕,
但我認為還是對維持Switch的市場熱度很有幫助,
畢竟還沒買Switch的人都會買新Switch.
另外,這兩年的晶片嚴重供不應求,要是出了新機但又買不到反而不是一件好事。
去年第一季推出的遊戲《動物森友會》大賣,使得去年第一季的成績難以被打破。
今年盈利下降是大概率的事,但下年有另一隻重磅遊戲Zelda 2, 
受益於installed base的增長,遊戲銷量應該會十分好,現時只好靜靜地等待。

另外,MSFT跟ADBE都沒有任何動作,亦估唔到Adobe會升到6xx(上次加注@467
但對於這類有廣闊護城河的公司,個人傾向只買不賣,
因為很難想像公司將來會成長到什麼程度。
股價看似太高所以先行減持,期望將來低價重新買入也是time the market的一種。
那倒不如佛系持股,定價的事就讓市場來忙好了。
畢竟股神巴菲特也沒在蘋果一萬億,甚至兩萬億市值時減持。

在流動性泛濫的大環境下,手持優質資產依然是對抗銀紙貶值的不二法門。

7/17/2021

談談台積電2021Q2的業績

截至2021年6月, 台積電第二季收入13.29億美金, 
同比上升19.8%, 符合市場預期.
毛利率50%, 同比下降2.95%. 
營業淨利率39.1%, 同比下降3%.
淨利潤48億美金, 同比上升11.24%, 
淨利率36.14%, 同比下降2.77%
每股ADR賺0.93美金, 半年賺1.89美金.

因為台積電每月都會公佈營收數據, 所以收入上升被市場充分預期.
但毛利率的下降似乎嚇了市場一跳, 即使公司收入每年上升幾十個巴仙, 
若然毛利率持續下跌, 會導致利潤的增長趕不上收入增長.
那麼現價30倍PE的台積電是否值得這麼高的估值就有必要重新檢視.

根據分析員電話會議:

Right. This is Wendell. Let me answer your question. First, if we look at shorter term, you talked about in the last 12 months. Foreign exchange does play a very big role in the gross margin between last year and this year, year-to-date.

Last year, the dollar against NT rate was $29.43 in average. This year, year-to-date, is 28% -- somewhere around 28%. That creates a 2 percentage point difference in gross margin, i.e., if the gross margin -- I mean, if foreign exchange rate stays where it was last year, we would be having a 52% gross margin in the second quarter already. And also, I talked about the dilution from the N5 this year, another 2 to 3 points. So with all these negatives, we still can make 50% in second quarter and the third quarter. That's the short term.

撇除匯率影響, Q2的毛利率為52%, 只比去年下降大約1%.
而今年是5nm量產的一年, 一般新製程要7-8個季度去提升margin到企業平均值.
毛利率會有所影響應是預期之內.
而事實上, 50%的毛利率是公司預期之內.


至於第三季, 公司預期毛利率將會與今季持平, 而收入會上升至146 - 149億美金.
而下半年是業務旺季, Q4通常又比Q3好.
因為收入上升, 下半年毛利率通常又好於上半年.
取個中位數, 那麼2021年收入應有 12.92+13.29+14.75+14.75 = 55.71b
收入增長鐵定>20%, 而假設毛利率大致跟上半年一樣, 那麼每股ADR eps應該達4美元.
以現價116算, forward PE 29,  不算便宜了很多.
我在109.9加了注, 現在就繼續按兵不動.

另外在分析員電話會議中有人問到

Brett Simpson

I had a question on gross margins. I guess you've talked about 50% gross margin as a long-term target for quite some time now. And I understand there's been FX headwinds and the 5-nanometer ramp as a headwind. If I look at your big fabless customers, they are delivering structurally much higher gross margins as a result of accessing your leading-edge capacity, particularly in the last 12 months when your gross margins are going down. And I'd just like to ask, given your position in the industry, do you really think 50% is an appropriate level of return. And doesn't your position warrant some structural margin expansion at the gross margin level?

我想那客顧客應該是Nvdia吧, 因為Apple跟AMD的毛利率都比台積電低.
但若然往後computation power的提升主要來自製程的升級, 
那麼台積電應該有更高的議價能力吧.
現時台積電的策略似乎是以長期的合作關係為優先考慮, 沒有短期內賺盡的打算.
無論如何,我對台積電仍然充滿信心.

7/05/2021

2021半年結

 2020是疫情年, 2021應是反彈之年.
即使如此, 我還是沒能料到完美醫療(前:必瘦站)會由年頭3.21起步, 一度升至高位9.66
正如沒人能料到2020的tesla會升超過7倍.
以常識而言, 一間公司的基本面不可能在一年之內有如此翻天覆地的變化.
若一名長線投資者因為看好Tesla而買入, 亦不一定能判斷2020就是Tesla爆升的一年.
更大可能是一早就潛伏在Tesla, 然後等待.
正如大空頭的主角Michael Burry看準了美國房市的泡沫, 還是苦等了兩年才等到泡沫爆破.

我不是Tesla專家, 不知道Tesla是否泡沫, 
但至少現在這「泡沫」還沒有爆破, 2021的Tesla仍比2019的Tesla高出幾倍.
正如2020年環球股災下, 個人組合中的AMD和NVDA等高估值個股雖然有跟隨大市向下,
但即使低位計, PE仍超過50倍 , 反映高估值不一定是下跌的理由, 
即使在極端環境, 投資者仍選擇押注於這些高估值的股票上.

個人組合的回報YTD 28%. 
若撇開完美醫療不計(假設今年升幅歸0), 半年的回報為+14%

現時持股情況: (現金: 22%)
Stockportfolio %
183022.23%
AAPL16.04%
TSM11.43%
AMD8.93%
ADBE8.52%
MSFT7.92%
NVDA7.83%
VOO7.64%
AMZN6.62%
8233.96%
NTDOY3.53%
9003.20%
DDOG3.06%
TSLA0.66%


完美醫療(1830)(-):
組合第一隻7 Bagger, 獲利超過600%
持股平均成本1.33, 首次買入於2016年@0.59, 直至2020年一直只加不減, 然後遇上疫情.
股價一直下跌, 低位跌穿1.5, 將大部分利潤都還了回去. 
但即使如此, 多年來的股息其實已經cover了大部分成本, 只是利潤見財化水很不好受.
然後在風聲鶴淚的3月寫了一篇價值投資者的魔咒, 那時只是一篇自我打氣文, 
因為很多時候, 用DCF算出來的估值都太低, 很多時都要靠Leap of faith才能下注.
但那時即使用最悲觀的假設去算, 出來的估值都比那時的價格高一倍, 
要我在那種價格下出售持股, 我是無論如何都不能接受. 
那時打算是待疫情完結再算吧, 完全不會想到有機會出一篇文來談必瘦站的暴漲
事後看來, 好運是必要因素, 但另一個必要因素是stay in the market
除非公司基本面發生變化, 否則我盡量不會單純因為股價的變化而有任何操作.
說回公司業績, 2020財年收入下跌12%, 純利下跌21%, 每股盈利下跌25%至24.3港仙.
算是符合我之前的預測, 畢竟有近4成時間停業, 能有這樣的成績算不錯了.
重點仍然是往後的擴張成效, 藉著疫情時期租金下降而擴大規模是正確的選擇, 
但新進入的業務能否順利是一個問號. 
股價年初至今已上漲超過170%, 以2019年盈利計,  PE27倍, 
而同業醫思健康(2138)的PE為50倍(仍以2019盈利算), 奧思集團(1161) PE 9倍.
行業的估值明顯提升, 1830在行業內估值排在中間位.
年內升幅主要由於估值提升, 而估值提升跟市場情緒掛勾, 不好預測.
個人於8.69, 和7.8合共沽了三分一, 主要是因為不想單一持股佔組合太重(曾一度佔比>30%)
剩下的會看業績再作決定.

AAPL(+): 
於2018年尾首次買入, 2019年頭加注. 買入時PE不過14/15倍, 
那時大概市場當蘋果是夕陽工業股般估值.
現價139, 相當於未拆細前的556, PE 30倍.
受惠於疫情帶動iPad, Mac的消費,加上5G手機強勁的出貨量,
個人估計今年eps應該可以去到5元, 代表按年升超過50%.
個人仍看好今年9月推出的新手機,因為5G換機潮應該還會繼續,@135加注.

TSM(+):
公認的好公司,唯一問題是現價會否已反映了未來的增長?
我認為答案是沒有。
過去2010-2016之間,公司的PE在10-12倍之間波動,但股價仍隨著盈利上升而上升。
只要市場對公司的估值沒有下修回去10-12倍之間,將來公司的股價仍會隨盈利上升而上升。
根據FY21 Q1的earning calls

For the full year of 2021, we now forecast the overall semiconductor market excluding memory, to grow about 12%, while foundry industry growth is forecast to be about 16%. For TSMC, we are confident we can outperform the foundry revenue growth and grow by around 20% in 2021 in U.S. dollar terms.
半導體市場整體的景氣度比之前預測的更好,而台積電亦上修了今年的收入預測至20%
另外公司亦提高了今年的資本支出,由原先250-280億美金上修至300億美金,
反映管理層正積極擴產應付龐大的需求。
受惠5G, data center, AI等需求增長,公司預期2025前收入大概仍會以10%-15%的增長持續著。
那麼,投資回報應該大概會同步增長,要提高投報率,就要在下跌時買入,@109.9加注。

AMD(+):
之前有篇blog講Intel vs AMD, 的確Intel在收入,毛利,資源上都勝過台積電,
但收入就是停滯不前,這其實是一大警號。
最近, Intel原定於2021年尾推出針對伺服器的Sapphire Rapids處理器,推遲至2022年Q1.
即使換了新CEO, 一間龐大的企業要轉型至少也要一兩年時間,
這一兩年是AMD在Datacenter站穩陣腳的窗口。
起碼現階段AMD還沒有看到認真的威脅,加注@80.

MSFT(+), ADBE(+):
沒什麼特別,加注Adobe@467,MSFT@240,  好業績但股價唔升,大概是因為版塊輪替。
過去一段時間增長股都不怎麼受歡迎,反過來是收集的好時機。

NTDOY(+):
首次買入,平均成本75.22.
最先留意到此股是因為疫情期間人們留在家中打機,亦帶領任天堂2020收入,盈利都創出新高。
其次就是公司正在轉型. 
任天堂的盈收主要分為賣遊戲主機和賣遊戲,大概各佔一半。
而遊戲又以自家遊戲佔大部分~80%。
模式有點像蘋果,都是軟硬結合,但因為每幾年轉一次主機,遊戲庫沒法累積。
萬一主機失敗就會連累公司虧損,譬如2012年推出的WiiU.
因此估值上是週期股的估值。
而因為疫情而大賣的Switch, 市場大概是認為2020是Switch銷售的顛峰,
根據週期股特性,低PE時正是賣出而不是買入時機。
畢竟Switch已踏入第四個年頭。
但管理層已著手改善盈利週期性的問題,譬如加入訂閱制(Switch Online)
盡量延長Switch的生命週期,還有發展手遊,另外亦進軍主題公園和電影。
而個人看好任天堂主要是認為市場對任天堂的看法過於悲觀,
一來因為相對2021年,2020年不算有特別多的遊戲發行,新遊戲有助客戶的留存率;
二來Switch的銷量亦不一定會太悲觀,畢竟疫情的影響可能不會很快消散;
若然都不是,還有Switch Pro的憧憬在,所以小注買入。

其餘NVDA, AMZN, VOO都沒有加減,
當時選擇加倉AMD沒有加倉NVDA是錯誤,
識揀應該兩個都要晒。
另外,組合亦加入了Tesla, 但研究不深就不說了而且倉位亦輕,
沽清了BABA, 加注了DDOG@87.

聽過有人用買大小比喻買股票,分別在於買股票輸了可以不認賠,繼續賭下鋪。
直至玩到開大/贏了為止。
有人認為用賭博比喻投資不怡當,但我卻認為有幾分道理。
股市本來就牛多熊少,而又牛長熊短,只要有耐心,一直Stay in the market
大概率仍是會賺到錢(這裡指的是被動式指數基金或一個分散的投資組合)


6/20/2021

談談領展(823)20/21年度業績

截至2021年3月31日止, 集團收入107.44億港元(2020: 107.18億港元)
物業收入淨額82.38億港元(2020: 82.2億港元)
可分派總額達60.10億港元(2020年:59.65億港元)
每基金單位分派289.99港仙(2020年:287.19港仙).

看一下收入構成:


即使受疫情影響, 香港的零售物業收入仍十分穩定,
部分是因為零售物業當中, 超級市場跟街市兩項已佔了每月租金的38.2%.
而街市╱熟食檔位在續約時更可以加租18.2%


至於一般零售商鋪就減租5.8%(上半年:-8.6%)
對比起商鋪一般10-20%的銷售額下跌,租金的跌幅比銷售額跌幅少。
管理層說明續租租金調整率已於第四季回復正數,
但即使回復正數,加租能力已大不如前。
2021整體組合續租租金調整率為-1.8%(2020: +13.5)
但2019年是+22.5%,更往前的年份調整率就更誇張,
說明香港區的增長的確已去到拐點,集團需要更努力去尋找新的增長點。

根據業績報告
位於澳洲的100 Market Street及位於英國的The Cabot分別自2020年4月及2020年8月開始帶來租金收入。年內,按收益及物業收入淨額計算,該兩座辦公室物業的總額分別為3.71億港元及2.70億港元。
當年以36.49億港元收購100 Market Street, 而The Cabot當年收購價為36.832億港元
一年租金收入就有2.7億港元, 年化回報率約4厘, 算是一項不錯的投資.

至於內地業務, 2018/19年度的內地零售物業收入9.37億, 今年只有8.5億. 
根據報告:
中國內地物業組合的收益總額及物業收入淨額分別按年下跌6.3%及6.9%,主要是由於年內位於深圳 的領展中心城進行資產提升工程導致的收入損失及2019冠狀病毒病相關的租金減免所致。然而,業 務迅速恢復及於年內簽訂約200份新租約。租金收繳方面整體維持穩健,並錄得98%的高水平,且 年內概無出現嚴重的租金拖欠情況。
領展於2019年3月以66億人民幣收購, 估計每年租金貢獻應該有2-3億, 
集團於2020年第三季開展資產提升工程, 我個人估計因為工程影響收入下降大約一億. 
那麼看來內地業務的表現還算不錯. 
工程預計將於2021年底完成, 預期有會雙位數的ROI
保守點算10%好了, 工程應可帶來收入提振約3000萬港元.

值得注意的是內地企業廣場的辦公室租金收入.
於2021年3月31日,上海甲級辦公室物業-領展企業廣場的租用率維持於95.8%。由於上海新辦公室供應急劇增加,辦公室續租租金調整率跌至-8.0%。受惠於其優越位置及物業質素,領展企業廣場對商戶而言仍具吸引力。我們成功與主要商戶續約10年,新租期將在大型提升工程完成後,於2022年7月開展,從而確保長期穩定的租用率。
供應大增, 續約減租, 集團似乎預期將來的發展空間有限, 以長租約鎖定回報.
最後看一看估值報告


集團的NAV仍同比增長3%, 但主要來自新收購的兩項海外物業和匯兌差額。
撇除匯兌差額,中國內地物業的估值錄得按人民幣計算0.9%的跌幅。
每基金單位資產淨值下跌1.8%至76.24港元(2020年3月 31日:77.61港元)

總括而言, 這份業績算是預期之內, 
現時集團的負債比率只有18.4%, 
與香港法例容許的45%上限仍有一段距離, 
尚有本錢透過舉債擴大投資回報, 
但過去高速增長期已過,
我個人預期未來應該還有機會做到每年4-5%DPU增長
那麼2021/22年度的每股分派理應可達$3。
現價算是fairy traded.
個人於66、59兩次減持, 
現時持倉只佔組合的4%,繼續持有觀望。


5/19/2021

通脹猛於虎?

相信最近有留意財經新聞的都知道現時市場上最關注的議題就是通脹。
我唔係宏觀經濟專家,若在blog內開口埋口講FED, 通脹預期,加息,感覺有點像鬼上身。
反而最近看到一段youtube,我覺得講得唔錯,係度分享下


先講講我個人看法。
我認為通脹上升是暫時的,今年稍後時間到達高峰後,2022年後會慢慢回落。

著名經濟學家Milton Friedmand有句名言
inflation is always and everywhere a monetary phenomenon
現時環球大放水,很容易令人擔心會否導致通脹重來,甚至超級通脹。
但環球大放水不是現在才開始,而是由2008年金融海嘯後就開始。
而2008-2020美國的通脹率在似有若無之間。

若說過去QE的錢沒流入實體經濟,而這次是實實在在派到市民手裡。
這樣的說法倒有一定道理。


上圖可以看到2020美國M2的供應是噴井式的上升,反而2008年四次QE後卻不見明顯的升幅。
說明當時銀行對放貸的態度慬慎,流動性沒有經過銀行體系的乘數效應,
導致M2貨幣供應增加不明顯,而這次派錢卻是實實在在派到每個人手裡。

但即使如此,我只以普通常識出發,
試想像一個失業人士會因為派錢而提高自己的消費水平嗎?
即使沒有失業,那麼極其量都只會奢侈一次,譬如買部PS5打機或投入股市搵錢咁。
而這些消費都是一次性,過後還得看個人的收入會否跟隨經濟復甦提升。
若然打工仔人工沒有加,但物價卻持續上升,我是不相信的。
尤其要知道美國的CPI其實主要由各類民生必需品構成(樓價/股票的升值不算),
很難想像在科技進步的今天會因為供不應求而導致價格上升。

個人認為,是次通脹的升溫主要因為疫情打亂了供應鏈,
譬如企業因為擔心供應鏈問題而重複下單,而原材料價格應因為航運問題而受影響等。
但若撇除疫情影響,過去全球的通脹一直很溫和。
我認為跟全球化,科技進步有關。
因為全球化的關係,企業可以將生產搬到成本較低的地方進行,
而各國的商品亦要和全球的競爭者競者。
而科技的進步不僅節省了中間人的成本,生產效率和品質都有改善,
這些都是壓抑通脹的因素。

作為投資者,更應該關注公司本身的經營狀況。
公司的產品是否有定價權?原材料上升對公司影響有多大,公司未來的增長前景有否改變等。
在不考慮滯脹的前題下,持續性的通脹必然由於工資上升。
市民消費能力上升,從而帶動企業盈利。
若最後果然經濟過熱,通脹失控,要加息的話,那也應該不是以破壞經濟繁榮為目的。
至於估值,老實說誰也說不準底部在哪。
我的做法是在相對低點買入,在更相對的低點溝貨,到達目標倉位後就坐。
只要公司的增長仍在,總有一天會使當初過高的估值變得合理。
但若然連兩三年的時間值都耗不起的話,容錯率就有點太低了。

5/01/2021

AMD vs Intel

最近這週很多個人持股的公司公佈了業績,很多業績要看。
直至現在才有時間寫下業績,這次談談AMD.

截至2021/03,AMD收入3.45b, 按年增長93%, non-Gaap eps $0.52, 按年增長189%
無論是收入還是每股淨利潤都超過市場預期。
期中一大原因當然是因為疫情催生了desktop/notebook的需求,
但更大的原因是蠶食了隔壁Intel的生意。


AMD業務主要分成兩個版塊,
第一個Computing & Graphics,即是平時那些PC/notebook的GPU和CPU
第二個是Enterprise, Embedded and Semi-Custom包括了Servers的CPU/GPU和客製化的SOC
所謂客製化的SOC基本上只有Sony和Microsoft遊戲主機上的晶片。

可以看到, C&C收入按年增長了46%,而EE&SC則增長了286%.
管理層沒有給出收入分布的細分,
但在分析員會議上表明Data center 產品的收入佔了整體收入的high teens(16-19%)
In server, we delivered another quarter of record server processor revenue as EPYC processor sales more than doubled year over year and grew by a strong double-digit percentage sequentially. 
In the first quarter, data center product revenue more than doubled year over year and represented a high-teens percentage of our overall revenue.
換言之,收入應有5-6億,按年增長超過1倍。
反觀Intel Q1的業績,Data center的收入按年下跌了20%去到5.6b.


Intel官方的說法是因為去庫存。但無論如何AMD Data centres的收入已達到Intel的10%
照常理推斷Data Center應該很少會更換晶片,
若有問題應該會找舊供應商更換而不會找AMD, AMD要搶市佔率就只有爭取新的Servers.
而過程的關鍵始終在於產品的優劣,尤其是在面向企業的市場。

Intel在三月推出的Rocket Lake-S第11代桌面處理器,仍然沿用14nm的製程,
雖然性能比上一代有所提升,但最高階的型號核心數卻只有8核,比上一代10核心少了兩核。
理論上,使用愈先進的製程能在有限的空間內塞進愈多電晶體,從而提升運算能力。
至於為什麼新一代處理器的核心數反而比上一代更少,是不是因為製程的影響?
我不是專家,不敢妄下結論。

說回AMD, 之前放棄自家生產晶片,全部交由台積電代工,這決定就是在Lisa Su任期間作出。
而台積電一直不負眾望,在7nm, 5nm, 甚至在3nm以下的製程一直領導著業界。
從而使得AMD有更好的product roadmap, 不用一直在老舊製程上擠牙膏。

至於未來,AMD在Q1後提升原來的全年預測
最新預期FY2021收入上升50%(舊預測:37%)


反觀Intel全年的展望只有77B, 比去年下降了0.9B, 
要知道全球對晶片的需求仍在擴張中,Microsoft跟Amazon的Cloud services仍以雙位數在增長。
若問AMD跟Intel的競爭中有什麼優勢的話,大概就是Intel背負著太多包袱。

4/19/2021

十萬views的一點感言

由2017年11月開始寫blog, 不經不覺已過了三年多.
起初沒人看到現在每日也有十幾廿個人睇,都算係一個里程碑.


開始時是逼自己寫,因為找不到題材,又不想重複市場上的觀點,
寫的時侯又總覺得寫得不好,文章沒多少營養,所以文章寫得好慢。
而且要把投資想法,資料整理後,再以一個logical既形式表達出來本身就有一定難度。
後來就是因為懶。所以才用了三年多的時間才達到10萬瀏覽量這個算不上是好的成績。

10萬瀏覽量,有Blogger用半年就達成。
跟我的投資組合一樣,跑得比其他人慢。
但我總認為投資是一場馬拉松,跑得遠比跑得快重要。
在複利下,組合(注碼)的大小比組合的收益率(賠率)重要。
反映在選股上就變成買了一堆很穩的股票。

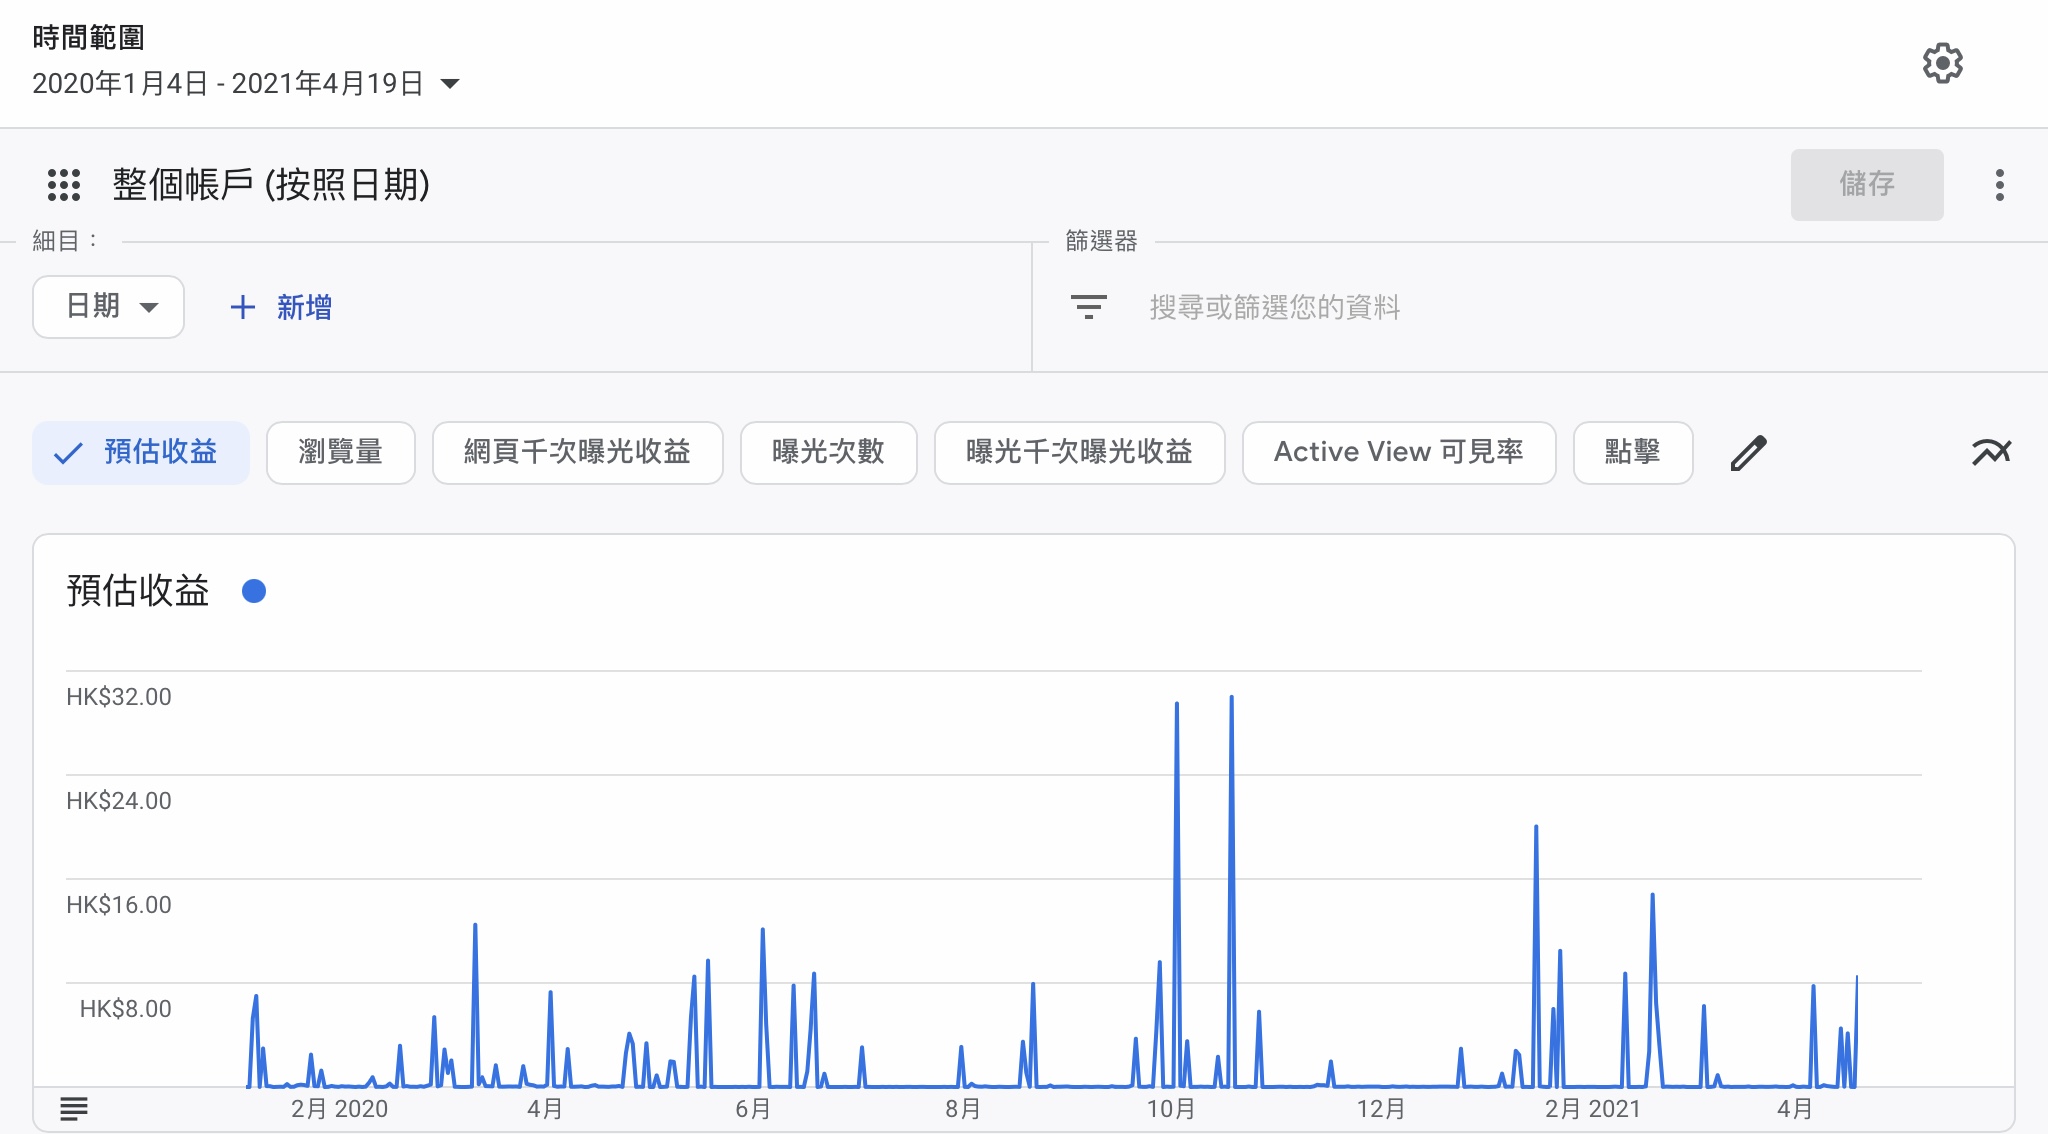
另一個大改變是於2020年初在blog加入了廣告, 看看會有多少收益。
截至2021/4/19,Adsense的預估廣告收益有367元。


除開平均一個月可以賺一杯McCafe的咖啡。

本人不是什麼金融/經濟專業, 只有中學程度的經濟知識.
寫blog無非是想留下對投資的一些思考, 若覺無趣, 無視掉便可.
但透過分享/整理自己的想法, 個人認為對投資有很大幫助.
本Blog取名價值求知,因為本人不是什麼投資大師,
只是一名認真學習投資的老散。

至於接下來的目標,當然是十五萬瀏覽量!
希望到時Adsense可以儲夠$800 Cash out.


4/09/2021

AEON信貸(900) -- 令人失望的派息

連績12年漸進的派息紀錄在2021/02年度的末期業績被打破了.
截至2021年2月28日止年度的全年業績。


期內,公司年度收入為約10.89億元,同比減少16.0%
歸屬公司擁有人溢利約3.02億元,同比下降18.51%。
每股基本溢利72.02港仙;擬派末期股息每股18.0港仙

若拆開每個季度看, 

                    Q4, Q3, Q2, Q1
收入(億元): 2.49, 2.66, 2.77, 2.97
營利(億元): 0.72, 0.78, 0.77, 0.75

明顯收入在按季減少, 即使公司在第四季加大了市場推廣的力度, 
但在整體經濟不景的情況下, 公司收入仍沒有什麼起色.
一來是因為經濟不景, 市民借貸意欲減低, 二來是因為疫情和社交限制措施, 拖累信用卡消費.

比較好的是減值準備有所下降
疫 情 對 各 種 規 模 企 業 的 持 續 負 面 影 響 令 香 港 失 業 率 於 年 度 內 創 歷 史 新 高,最 新 失 業 率 為 7 . 2 %( 近 1 7 年 以 來 的 最 高 水 平 )。 儘 管 如 此 , 客 戶 貸 款 及 應 收 款 項 持 續減少,加上本集團及早採取違約發現行動,成功地將逾期客戶貸款及應收款 項由二零二零年二月二十九日308,600,000港元減少至二零二一年二月二十八日 168,600,000 港 元。由 於 資 產 質 素 維 持 穩 定 水 平,減 值 虧 損 及 減 值 準 備 整 體 減 少 18.5%或47,900,000港 元,由 二 零 一 九/二 零 財 年 的258,700,000港 元 減 少 至 截 至 二 零 二 一 年 二 月 二 十 八 日 止 年 度 210,800,000 港 元。

疫 情 對 各 種 規 模 企 業 的 持 續 負 面 影 響 令 香 港 失 業 率 於 年 度 內 創 歷 史 新 高,最 新 失 業 率 為 7 . 2 %( 近 1 7 年 以 來 的 最 高 水 平 )。 儘 管 如 此 , 客 戶 貸 款 及 應 收 款 項 持 續減少,加上本集團及早採取違約發現行動,成功地將逾期客戶貸款及應收款 項由二零二零年二月二十九日308,600,000港元減少至二零二一年二月二十八日 168,600,000 港 元。由 於 資 產 質 素 維 持 穩 定 水 平,減 值 虧 損 及 減 值 準 備 整 體 減 少 18.5%或47,900,000港 元,由 二 零 一 九/二 零 財 年 的258,700,000港 元 減 少 至 截 至 二 零 二 一 年 二 月 二 十 八 日 止 年 度 210,800,000 港 元。
但幾千萬的下降無助於收入逾億元的下降,最終盈利仍要跌18.5%
而公司對未來的展望仍是十分審慎

自 二 零 二 零/二 一 年 度 以 來,疫 情 及 其 影 響 經 久 不 消。儘 管 從 一 開 始 就 預 計 疫 情需要一定時間方可遏制,但疫情已持續超過一年時間,卻仍未顯示明顯的緩 和 跡 象,尤 其 是 在 不 同 國 家 出 現 了 新 的 變 種。隨 著 疫 苗 在 全 球 範 圍 內 推 出,疫 情 有 望 走 向 終 結。一 方 面,市 場 已 開 始 準 備 迎 合 重 新 恢 復 的 海 外 旅 遊、外 出 用 餐 和 娛 樂 需 求。另 一 方 面,我 們 無 法 指 望 日 常 生 活 完 全 恢 復 正 常。在 受 疫 情 影 響的新常態下,消費者消費行為的改變預計仍將持續下去。現在人們在家的時 間 增 加,為 打 造 一 個 更 舒 適 的 家 居 環 境,對 家 用 電 器 需 求 亦 隨 之 增 加。消 費 者 已 經 習 慣 透 過 網 上 而 不 是 實 體 店 內 購 物。本 集 團 將 調 整 其 業 務 模 式 以 適 應 不 斷 變 化 的 消 費 者 行 為,確 保 已 準 備 好 迎 合 新 的 客 戶 需 求。然 而,由 於 失 業 率 預 計 將 於 一 段 時 間 內 維 持 在 較 高 水 平,因 此 可 能 會 對 資 產 質 素 產 生 突 發 的 不 利 影 響。
倘若疫情能夠盡快得到控制,預計香港的經濟活動將於二零二一/二二年度下 半年出現反彈。本集團將不可避免地面臨競爭激烈的營運環境,傳統的市場推 廣 渠 道 亦 將 受 到 挑 戰。特 別 是,隨 著 新 的 虛 擬 銀 行 經 營 者 開 始 營 運,以 及 新 電 子貨幣及流動支付解決方案的推出,市場競爭預計將會加劇。為確保市場推廣 渠 道 的 有 效 性 並 保 持 市 場 競 爭 力,本 集 團 將 更 加 重 視 利 用 社 交 媒 體 及 手 機 應 用 程 式 來 推 廣 其 產 品 及 市 場 推 廣 活 動。此 外,隨 著 收 單 業 務 商 戶 網 絡 的 發 展, 將 聯 同 網 上 商 戶 推 出 更 多 推 廣 活 動,以 刺 激 客 戶 消 費。此 外,本 集 團 將 與 永 旺 百貨緊密合作,最大化鼓勵永旺百貨客戶以信用卡付款。為應付信貸環境可能 出現的不利變動,本集團將加強其信貸政策,就客戶擴大信貸融資方面最大化 其 盈 利 能 力。
個人的看法是業績比我想像中差,我以為下半年係傳統消費旺季,
收入理應有所改善,但結果零售業受到的打擊比我想象中還大。
公司在業績分享會提到信用卡銷售額有10%來自海外消費,這塊可能短期內無法恢復,
就連於今年7月東京奧運會都決定不招待海外觀眾入場。
另一方面,虛擬銀行正式投入營運,這些都可能帶來負面的影響。
至於追渣沽呢類問題就不懂回答,應該說這視乎個人投資的取態,
組合分佈和是否找到更好的資金出路。
現時Aeon佔組合6%,跟MSFT差不多,要是根據信心決定注碼大小的話,
我應該會趁有靚價略作減持。