google analytics

Showing posts with label AAPL. Show all posts

4/07/2025

新關稅下減持倉位的理由

有關注此博客的朋友大概知道我主張長期投資,佛系持股。
當中最重要的理由是股市長期而言都是向前上的。
縱觀多個已發展市場,美國、法國、德國、英國、韓國
其指數都是一條斜向上的線,即使斜率不同,但總體趨勢仍清晰可見。


要說原因,大概是資本主義運作良好,經濟總的來說是穩步向上。
最近再想深一層,還有的因素可能是錢愈來愈不值錢。
自從脫離金本位後,錢就不再有黃金在背後支持,
取而代之的是各國央行可以自由決定印多少銀紙,
當經濟需要刺激時,就放鬆銀根,當經濟過熱時就縮減銀根;
但總趨勢仍然是錢在貶值。比起錢一直在升值,
人們緊握手中的鈔票,央行更傾向於讓錢於經濟活動中流動起來。
這是所有操作背後最重要的假設!
要是股市不是長期向上,譬如說日本。
那麼整個投資邏輯就不成立。
但至少這假設直至現時為止在美國都是成立的。
當中經歷了很1970年代滯漲,2008金融海嘯,2020疫情,
股市仍是創新高。
這也是所有平均成本法,月供股票背後的基礎。
然後說回個人為什麼減持了手頭上的股票

個人組合: -15.77% 
現金:34%


不計債券(25%),股票持倉已降至約50%=(1-34%)*(1-25%)

AAPL(-):
蘋果現時正處於一個尷尬的時期,增長乏力,但估值處於歷史高位。
由蘋果造車失敗,到時現AI的落後(ref: Siri delayed to 2026)
蘋果正不斷尋找新的增長引擎但似乎有點缺乏方向。
現在更遭到關稅的打擊。
現時美國硬體銷售佔整體營收約30%,
硬體毛利率約37%。
但因為主要產能集中在中國,受關稅沖擊嚴重,
假設供應商跟蘋果受食一半,25%,
那麼整體毛利率將下降約7%-8%
當然蘋果可以選擇加價將成本轉嫁給消費者,但這是後話。
股神說因為加稅而沽售蘋果,想不到說的是關稅。
個人減持了40%的持股,平均售價202.

TSM/AMD/NVDA(-):
Nvda減持33%@94. 
AMD減持了50%@85.
TSM減持了37.5%@146
主要原因是半導體相關個股佔組合比例太重,
一直想減持換馬去其他較不相干的版塊。

Adobe(-):
近年增長愈來愈慢,市場已大幅下修其估值。
當初買入的價值太高了,亦高估了該股擁有的護城河,
趁大市下跌減少非核心持股,於353清倉。
持股5年,虧損20%。

這次減持,一半是出於time the market, 一半也確實為了調整組合的權重。
曾經有人說過股票投資難就難在不知道消息有多少已被反映於股價之中。
正如Trump當選後,即使明知關稅將會是施政的重點,
股市還是一直向上。

直至對等關稅於美東時間4月2日盤後發表,市場才急速調整。
要time the market的話,
那麼你至少應在股價開始反映關稅消息之前就著手減持,
也就是說你的判斷基準必然不依賴於股價。
換言之,若然你判斷Trump當選後的關稅政策必然造成大跌市,
那麼你合理的減持時機應在當選的消息發佈後,
那麼你也應該錯過了過去11月至2月股市的升幅。

另一個問題就是你應該於何時重返市場?
因為判斷的基準不依賴於股價,
所以即使股市升穿了你減持的價位,你還是應該堅持己見,
直至你認為的基本因素已改善。
但不要忘記壞消息出盡也可以是升市的理由。

關稅對於蘋果的生意有多大影響,
相信一眾投行的精英必定OT把影響量化,
然後決定股價反映了多少影響,再決定買賣方向。
但一眾散戶跟不上分析員的步伐呢?注定就是蝕錢嗎?

個人還是認為股市長期向上的趨勢是最重要的假設。
跌市時應該專注於尋找有持續競爭優勢的企業,
買入並持有。
畢竟這次關稅戰的結果大概也會是中間落墨。
反彈太大的政策很難持續推行下去,
而且兩年後也有中期選舉,失去國會支持的總統施政也百般受阻。
美國是一個民主國家,講求制衝,極端的政策難以持久推進下去。
這個人為的衰退,或許是一個入市的好機會。
共勉之。

7/03/2023

2023半年結

在去年組合經歷了達三成的回撒後,今年組合終於迎來了一個似樣的反彈。
只是組合仍未能回到2022年初的高位。
今年仍然貫徹之前的投資計劃,繼續往組合加入新資金,
只是新資金主要用作買債,過去半年在股票倉位上是0操作。
雖然如此,但感恩還是比標普好就是了。

個人組合回報YTD: 29.96%
同期標普500指數 YTD: 16.38%
納指YTD32.74%

組合現金:10%


雖然30%的ytd算是不錯,但因為去年也蝕了30%,實際上是仍未回復去年的損失。
因為0.7*1.3 = 0.91!!!
但仍比個人預期的復原時間要快,是因為資訊流通令經濟的週期變短嗎?
無論如何,因為chatGPT的火熱,帶動了一眾AI概念股,
組合中Nvidia, AMD, TSM, Adobe, Microsoft都算是受惠股,算是踩中了風口。

NVDA, AMD, TSM
正如在上一篇文中提到,晶片行業競爭激烈,
在摩爾定律下,晶片性能每18個月就番一倍。
性能的優勢很快就會被超越,要構造一個護城河是十分困難的。
而黃仁勳憑藉對CUDA的持續投資,慢慢形成了軟硬融合的生態,
這樣才能在競爭激烈的市場持續保持領先的市場份額。
而AMD雖然也在做CUDA的兼容,這樣才可以說服客戶轉移過來,
但兼容跟原生支援本來就是兩碼子的事。
無論如何,蘇媽亦是聰明人,明白不用跟Nvidia硬拼,
AI市場這麼大,總會容得下頭部幾位玩家。
至於TSM, 沒什麼好說的,我想若不是地緣政治的風險,
股神也不會沽售吧?

AAPL
持股已超過5年,正如股神所言:如果你不願意持有一隻股票超過10年,
那就連擁有它10分鐘都不要考慮。
現在的蘋果仍然健在,而且仍繼續在創新,不僅推出M系列的晶片,
也推出Vision Pro,更重要的是android並沒有取代iOS,
每年仍有不少人要換手機,而AAPL亦有大把的鈔票進行回購。
至於蘋果的賺錢能力有多誇張?看看近年的ROE就知道。
我記得我買個時仲係40%左右。

完美醫療(1830)
由於已大幅減持港股,所以擺在港股的心力自然減少。
最近受惠於開關跟經濟復常,完美醫療最新業績顯示
2023財年收入按年升2.9%,純利升3.4%, 達3.16億
下半年反彈趨勢明顯,明年應該也會有不錯的表現。

AEON (900)
剛發佈的23年首季業績顯示收入按年上升36%,達3.8億
撇除減值準備前的營運利潤1.77億,按年上升39%
雖然減值準備稍有上升、主要因為低基數效應.
減值準備佔收入的18%、跟疫情前18/19年差不多。個人不太擔心。
因為減值準備上升、盈利增長跟不上收入增長,
但仍有0.97億元利潤,同比上升17%
每股盈利23.16港仙。
相信本年度不難維持每股0.44的派息。
另外值得留意的是每股淨資產達
9.3元,若以每年賺0.88算,ROE約9%
雖然不是什麼厲害的數字,
但維持每股0.44的派息應該沒問題。
此股自2018起便一直持有、
當初買入息率約6厘,平均成本跟現價差不多
大概賺了個股息。

另外亦在組合中加入美國短期國債,
平均息率4-5%,平衡一下組合風險/回報。

展望下半年
市場普遍預期今年標普500的盈利大概跟去年持平,
以現時標普4500點算,forward PE約20倍左右,比過去5年平均18.6倍更高,
個人認為這樣的表現大概反映了市場某程度上priced in了來年的減息
或是預期了來年的盈利復甦。但事實是否如此,我不知道。
但至於對半導體版塊而言,根據美光,TSM跟Nvidia的給出的訊息,
半導體最壞的情況似乎已經過去。

回顧上半年,表現最差的是能源版塊,
但反觀2022年,能源版塊可說是一枝獨秀。
投資的風口不停轉,要是追逐每一個風口,最後只會一事無成。
正如今年的Nvidia,不是因為僥倖踩中了AI的狂潮,
而是背後十年的堅持,
至於最後能否成功,只好交給幸運之神。


2/04/2022

Buy and Hold?從6000億走到3萬億之路

因為新年假期的原因, 加上有太多持股公佈業績, 所以一直沒有寫blog更新.
既然已經遲左咁多, 這次索性談談個人持有蘋果的經驗.

由2019年買入到現在, 在blog內都算有一個頗完整的記錄.
而最近一次加注就在2021/4/29@135(2021半年結).
雖然說是buy and hold, 但過程不是一帆風順, 絕不是合上眼等收成.
譬如2018年公司股價大跌, 由最高230下跌至最低160左右(1拆4前), 下跌超過三成.
最要命的不是股價下跌, 而是財報上數字的確變得愈來愈難看.
就在2019年, 公司歷史上首次下調了來年的業績指引.
而在FY19 Q1的財報亦看到中國區的銷售大跌27%.
市場自然不放過AAPL, 來一個逆向戴維斯雙擊.
再看看當時新聞, 不難發現以華為為首的一眾新興中國品牌手機正在蠶食iPhone的市佔率.

以當時的角度看, 加劇的競爭, 手機市場的飽和, 缺乏創新等, 
14倍的PE也算是一個合理的估計?
即使是最bullish的分析師, 也不會在當時喊出蘋果的合理價是3萬億市值吧?

個人的想法是: 
作為一名長期投資者, 更應該著眼於管理層, 公司所處的行業以及公司的文化.
估值其實很受市場氣氛影響, 譬如18年的蘋果PE只有13-14倍. 現在的蘋果可以30倍.
以蘋果為例, 當時面對華為在大中華區的競爭, iPhone在創新上亦沒有足夠支撐起溢價, 
唯一能做的就是減價, 而管理層亦確實執行了這個策略.

手機雖然是一個存量市場, 但亦是一個現代人的必需品.
而蘋果的產品也有跟市場上的對手造出差異化, 軟硬整合不是其他廠商有能力模仿.
蘋果亦有科技實力進軍其他電子消費品市場, 例如Home Pod進軍了智能家居.

而蘋果的文化是十分注重用戶體驗, 這點由Steve Jobs到Tim Cook也沒有改變.
這點相信在所有用過蘋果產品的人都會同意.

以上種種造就了蘋果這間公司如此與別不同。
所以當時選擇給它多點時間。
當然3萬億市值還是有運氣成分, 華為事件跟疫情都是預料之外的利好.
市場上無時無刻都充斥著各類新聞,有些無關重要,有些卻影響深遠;
有些利好也有一些利淡。
投資者只能夠根據當下掌握的資訊盡力作出判斷。
誠然,要是2018年已認定蘋果增長期已過,
轉而尋找更高收益的標的亦無不可,譬如Tesla。
但作為一個年輕的投資者,每月有流動資金補充,
亦沒必要以拋售的資金入市,只要以新增資金入場即可。
因為大部分人不是不懂invest,就是under invest
保持曝險更加重要,也就是Stay in the market.

說回今次FY22 Q1業績:
公司收入再創歷史新高來到123.9b, 同比增長11.2%
其中71.6b的收入來自iPhone, 同比增長9%
Services業務收入19.5b, 同比增長24%
盈利亦大升20%來到34.6b,每股盈利2.1

管理層沒有透露下一季的收入增長預測,只說會比Q1稍為降速。
保守估算,Q2-4乃淡季,收入較Q1少,以致較高的營運成本比率。
全年下來,FY22收入應該有7-10%增長,約390b ~ 400b.
盈利增長應該大於10%.
保守點算的話,今年的eps只增長10%,即6.2, forward PE約27倍。

展望未來
5G的換機潮應該在未來一兩年都會持續,
另外有傳蘋果今年會推出新一代iPhone SE以爭取中低階5G手機的市場。
再之後就到AR/VR headset, Apple Car,
雖然暫時對實際收入的影響未知,
但現時個人還是選擇相信管理層的能力。
估值的話,到走完5G換機潮再看看吧⋯

11/03/2021

談談蘋果AAPL FY2021的業績

蘋果FY21 Q4的業績是由2021/7 - 2021/9為期三個月,  FY21年財年就由2020/10至2021/9.
全年收入366 billion( yoy:+33%)
毛利率:41.8% (FY20: 38.2%)
營運利潤率: 29.8% (FY20: 24.1%)
淨利潤率: 25.9% (FY20: 21%)
淨利潤: 94.7billion (yoy: +65%)
攤薄後每股盈利: 5.61 (FY20: 3.28)

自從2018年下半年首次買入後, 就只加不減, 
很難想像當初被市場認為缺乏創新, 會走Nokia後路的公司股價會屢創新高.
下筆時股價148元, 相當於未折細前的592, 自首次買入後累計升超過兩倍.
回顧當年市場對蘋果的最大擔憂主要有三點:
1. 手機市場已進入存量市場, 增長由增量用戶轉為存量用戶的換機需求.
2. 新的競爭者出現, 例如一眾中國品牌手機商, 以華為為代表
3. 創新不足.
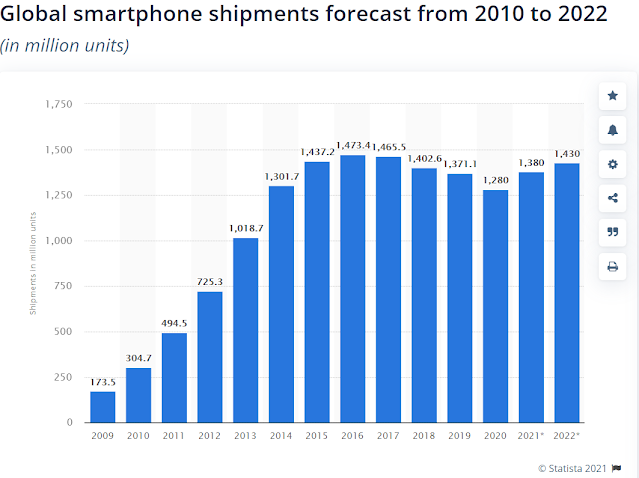
其實以上種種都是事實, 特別是2020年前全球手機的出貨量都是按年下跌的.


source:https://www.statista.com/statistics/263441/global-smartphone-shipments-forecast/

而2021往後手機出貨量上升, 相信是因為5G帶來的新一輪換機潮.
然後眾所周知的華為事件, 令蘋果有機會獲得一些華為的高端手機市場市佔率.
兩項因素加起來, 不難解釋蘋果今年手機業務的表現.


另外,疫情令居家辦公的需求激升,帶動了Mac和iPad的銷量, 亦是一大利好因素.
Services跟Wearables亦延續了強勁的上升勢頭, 因此才有了如此驚人的增長.

而重點是增長能否延續, 根據電話會議中Tim Cook的講法:
I think, that 5G has provided a once in a decade kind of upgrade potential and it's a multi-year kind of thing. It's not a one-year-and-done. And I think that we are motivated there, the carriers are motivated there. We have mutual interests and the customer benefits hugely from getting a new 5G phone that has 5G and a number of other features in it, too.
因此我認為FY22年應該還是會有不錯的表現.
至於供應鏈的問題, 我個人不會太擔心, 
因為終究是短期因素,就如疫情一樣,除非閣下認為供應鏈問題/疫情會永遠陪伴。
否則一兩個季度的影響應該對公司基本面沒什麼大影響,
尤其其他對手也會受到同樣的影響。
重要的是供應鏈危機解決後,pent up demand仍會被釋放出來。
當然短期股價可能會受壓,但個人不太喜歡time the market. 
考慮到現時手機是現代人的必需品,而全球人口還在增長中, 
那麼蘋果仍會佔個人組合中的中堅位置。

1/04/2021

2020年結與2021年展望

2020是充滿挑戰的一年, 投資以來最大的虧損在3月時出現, 心理壓力確實不少.
由認真開始投資, 大概從寫blog開始, 個人回報雖然比不上其他blog的大神, 
但個人追求相對穩健的增長, 一年大概10%已經可以接受, 
畢竟SP500, HSI長年來的平均回報也不過如此. 
最重要的是確保投資的方法正確, 若一年回報超過100%, 但下一年卻虧損50%, 
整體都係得個吉. 尤其是資產累積得愈來愈多時, 一次錯誤的後果會愈來愈大. 
畢竟投資是一個一生的課題,並不存在今年賺夠,下年抖抖的情況。
所以寧願早點知道自己錯以避免將來犯更大的錯。

而今年大概遇上了這樣的錯誤或一個反思的機會

舊組合的持股, 譬如建行/中國電力之類, 估值一直低迷,  
但跌起來仍然跟高估值的股票沒兩樣.
反而高估值的股票即使跌下來, 估值上仍沒有大幅修正. 
以Amazon計,三月下跌時由2100下跌至1700, 調整約兩成,
低位計2019年PE仍過超過74倍
AMD調整後股PE仍超過90倍, 反映估值低不代表防守性一定更好.
事實上,這些高估值/新經濟股更是疫情的受益者。
Amazon、BABA等電商股自然不在話下,
疫情後,公司加大對Digital transformation 投資亦是可預期的事。
MSFT CEO就話過疫情令本來兩年才能達到需求提前到幾個月內釋放。
We delivered double-digit top line and bottom line growth once again this quarter, driven by the strength of our commercial cloud. As COVID-19 impacts every aspect of our work and life, we have seen two years' worth of digital transformation in two months. From remote teamwork and learning, to sales and customer service, to critical cloud infrastructure and security, we are working alongside customers every day to help them stay open for business in a world of remote everything. 
Satya Nadella -- Chief Executive Officer (in 2020Q3 earnings call)
而一堆疫情受惠股反而因疫情而下挫,加上低息的環境,
這些股票理應要創新高才對。
那麼要做的就是在創新高前買齊貨就可以。
AMZN, MSFT, VOO都是差不多的操作。

回顧今年個人投資組合回報+21.5%, 現金約19%


HSI: 28189.75 -> 27231.13 (-3.4%)
SP500: 3230.78 > 3756.07 (+16.26%)
Nasdaq: 8,972.60 > 12888.28 (+43.6%)

比不上納指, 但仍比恆指/標普為佳, 比起其他blogger動輒過百的回報,
實在不值一提,但以絕對金額計,已經是回報最好的一年,
畢竟每年都有新資金投入,個人而言已經十分滿意。

必瘦站(1830)
持股已有3年多, 今年對美容業確實是困難的一年, 個人沒趕及高位脫手, 還是吃了一棍.
但虧損只是帳面, 除非美容業從此一蹶不振, 否則2021年應是反彈之年.
這類生意本少利大, 而且算是長做長有, 另外公司亦開始進軍海外和發展男士美容,
我相信來年仍會有好表現.

蘋果(AAPL)

蘋果的科技實力是無容置疑的, 由最近發佈的M1晶片更加證明了這一論點.
雖然近年蘋果一直被人詬病沒有創新, 但這應該不是蘋果獨有的問題, 
而是手機業界一致面對的問題.
但這仍無妨蘋果賺取了全球smartphone市場的大部分利潤.
更重要的是蘋果能否繼續利用它的科技實力去賺錢, 
無論是推出新產品還是提供軟體服務.
譬如最近傳出的Apple Car會否成功呢? 大家拭目以待.

台積電(TSM)

大概於7月中買入台積電, 估值上不算離譜. 公司第二大客戶曾經是華為, 
令市場擔心會否影響其盈利. 但事實證明了空置的產能很快就被其他客戶補上,
 如蘋果/AMD.公司早期受惠移動互聯網的堀起, 近年的AI, 5G的發展令芯片的需求大增,
 我認為現在還處於一個相當早的時候, 台積電在製程上的優勢固然重要, 
但與客戶的關係更加重要.現時AAPL, MSFT等都拋棄Intel, 即使Intel日後在製程上趕上,
 但離開了的客戶就離開了. 
另一方面, 晶圓製造是一門高門檻, 高資本投入的玩意, 走到現在, 
能威脅台積電的對手確實不多.而AMD CEO Lisa Su在一次演講中提到, 
過去十年,晶片性能的提升有4成是來自製程的改進.

反映了台積電的重要性, 既然如此將來提價亦不無可能.
最重要的是台積電在3nm以下製程的進度, 要是能一直領先競爭對手, 
業績亦理應不會有什麼問題.

AMD
買入主要是因為一句口號「AMD Yes!」反映產品在消費者中心的地位.
可能亦因為對牙膏廠的不滿. 但更好的產品最終會搶佔市場為公司帶來盈利.
5, 6月時買入, 相信即將推出的PS5, XBox X會是一個長達數年的利好.
個人估計今年公司eps在0.8-1之間, 現價估值約90倍PE.
公司預計long term revenue growth 20%, Free cash flow margin 達15%


未計賽思靈的收購,公司預計total addressable market達79billion, 以20%市佔率算
一年收入可達15.8billion, 盈利達2.37billion, 即使如此估值還是高到沒法看, 
但個人會繼續持有, 看看Lisa Su的能力.

NVIDIA(NVDA)
公司主要負責設計圖形晶片,近年發展數據中心業務, 得益於AI對算力的需求, 
數據中心業務已成為公司第二大收入來源, 而且增長仍十分迅速, 
公司最近一個季度數據中心收入1.9billion, 按年增長162%, 佔總收入40%(Gaming:48%). 
個人認為AI的應用仍在十分早期的階段, 將來的市場有多大現階段很難估計, 
但逢低買入似乎是一個不錯的策略.

ADOBE(ADBE)
算是估值較低SaaS股, 對於這類股票, 我主要從Saul那裡學習.
他對估值, 高增長股, 生意模式的看法令我印象深刻.
看看他的投資哲學我認為對投資大有裨益.
至於Adobe, 疫情的確影響了digital experience的表現,
但隨著疫苗出現, 經濟復甦, 公司給出下年的指引還是十分不錯.


之前個人預期公司今年GAAP EPS約7.07, 實際上是10.83, 嚴重低估的原因是稅率的影響.
約計Earning before tax 我估3.81billion, 實際是4.18billion, 
主要是operating margin有改善, 這類公司的特色是營運支出的增長通常追不上收入的增長.
因為網絡效應, 每服務多一個客的邊際成本接近於0. 
以公司2021的指引看,收入預期增長17.7%,  預期EBT約5.1billion, 增長約22%.
至於稅率問題個人不太清楚為何如此飄忽, 但傾向忽略.
對於這類有廣闊護城河的公司, 個人傾向長抱不放.

領展(823)
很糾結的一隻股票, 個人於59, 66兩次減持, 雖說減持時機太差, 
但期後買入的美股都有不錯的回報, 算是過得去. 現時個人的看法仍然很mix, 
一來覺得加租的能力比不上過去, 二來看見一些品牌對於投資香港仍十分有興趣,
 例如壽司朗就於9月進駐領展旗下的樂富廣場.
無論如何, 已減持了一半的持股繼續觀望

AEON(900)
個人因為太佛系持股, 原來AEON已經在組合中連續兩年為組合帶來虧損.
但由2017年買入起計, 累計回報仍有23.8%, CAGR大概跟它的ROE差不多, 
截至二零二零年十一月三十日止九個月, 公司收入8.4億, 同比下降13.8%,
每股盈利55港仙, 同比下降17.4%
但受益於公司慬慎的放貸策略, 公司減值虧損及減值準備有輕微下降, 
由上年1.89億減少至今年1.78億.
雖 然 預 料 疫 情 會 在 第 四 季 持 續 下 去,但 隨 著 許 多 國 家 開 始 推 出 疫 苗 接 種,各 國 可 能 會 推 出 消 費 刺 激 方 案 以 恢 復 正 常 的 社 會 及 旅 遊 活 動。於 本 地 方 面,在 不 會 有 額 外 的「保 就 業」計 劃 的 預 期 下,香 港 失 業 率 可 能 會 上 升。 在 此 急 速 轉 變 及 極 具 挑 戰 的 營 運 環 境 下,本 集 團 將 繼 續 集 中 於 控 制 任 何 可 能 惡 化 的 資 產 質 素,同 時 恢 復 推 廣 活 動,透 過 不 同 的 銷 售 渠 道 以 吸 引 上 升 消 費。 本集團將繼續加強與永旺(香 港)百貨有限公司的合作以鞏固AEON信用卡的競 爭 力。就 第 四 季 終 止 自 動 櫃 員 機 的 營 運,本 集 團 已 推 出 各 種 推 廣 活 動 以 刺 激 透 過 手 機 應 用 程 式 進 行 現 金 預 支 交 易 的 使 用 量。
即使如此, 因為香港第4波疫情而且不會有額外的「保 就 業」計劃, 
第4季甚至明年上半年仍將會十分艱難, 但踏入2021下半年, 應該還是會有不錯的表現.

展望2021年

分析師普遍預期2021SP500盈利會較2020上升20%, 
每股盈利達USD$170, 大概會重回2019(2019:$163)的水平.
201912, SP500大概處於3200, 反映PE19.6, earning yield~5.1%
202012, US 10Yr Treasuryyield1.8%, yield spread330個點子.
現時因為聯儲局減息十年的Treasury只有0.9%, 加上330點子(risk premium), 
earning yield~4.2%, 換言之PE23.8
以此推算, 2021SP500的合理價可達4000.
但以上只係個人粗略的估算,寫在blog裡留個紀錄for self reference.
未來充滿不確定性。就像今年沒人料到納指會有四成升幅一樣。
最後,股市雖然是一個正和遊戲,
但長期下來仍會淘汰不少公司。
對投資者而言,最重要的就是在股海中生存,
成為那少數的倖存者。
投資者只能不斷透過學習/適應,
不斷試錯以找出最適合自己的投資方式,
共勉之。

3/10/2020

價值投資者的魔咒

本博名為價值求知, 除左食個諧音之外, 
亦都因為本人只係投資界的一個新手.
自稱價值投資者無異於行騙, 而且我覺得投機炒賣亦有當中的技巧
與其拘泥於投資風格, 不如認真求知, 增進一下自己財商.

話說進入美股一年多, 估唔到已遇到咁多年都未發生過既熔斷,算係見證住歷史.


呢個時候, 除左個人持股帳面上的損失外, 更會問自己一個問題. 

溝?清倉(止蝕/止賺)?
其實呢個問題真係好難答

先不論市場反應有否overreact, 但疫情的確影響了全球經濟,

而這時候更應該關注對個股的影響.

譬如AAPL, 今年供應鏈出現問題, 可能影響5G手機出貨,

盈利或有機會不如預期.

又譬如必瘦站, 疫情影響下, 根本連街都唔會出, 仲邊得閒去美容


若以DCF作估算, 公司每一年的盈利或會因為呢D不可抗力而有所浮動

最終影響discount出黎個值.

當然我唔係上帝, 我唔會知下年會唔會又有疫情或者下半年蝗蟲會唔會攻擊中國...

所以唯一可以做既就係買入時預留多D安全邊際, 咁佢跌返少少或生意一兩年差D都唔怕.
但不幸買入後先發現根本唔係個件事, 買貴左啦
咁一係認輸走人, 一係等時間慢慢修復個估值(當然前題係公司的本質無變).

你話傻GE, 呢個市場唔係咁玩架啦, 

必瘦站呢D細價股, 明知今年生意唔好仲唔走, 邊個會咁傻
真係冇買盤D人沽起上黎可以沽到1蚊都冇呀.而且佢0.5升上黎, 緊係take profit先
買其他有好勢頭既股票/cash is the king la

我認為呢個講法完全係make sense, 前題係你要估到市場反應

因為生意差佢係可以唔跌, 有時市場太樂觀就會好似見唔到壞消息咁.
又或者市場太悲觀但turn out原來無咁差又可以升。
而我個人就唔會咁做, 因為當初買入係因為收息,
佢只需要每年畀到6厘我就放過佢.
19/20財年我估佢都有0.3盈利一股,如果派9成就有0.27,現價只有2.45,息率超過10厘。
而今年因為有疫情業績肯定好差,
但我預期下半年會陸續恢復,總不可能美容需求永遠消失掛。
上年公司成本人工佔2.9億,市場推廣同折舊加埋1.6億,租金同其他佔2億,總共6.5億。
若收入得返上年一半,即4.5億,咁今年可能蝕2億,換算為每股-0.18


就咁睇市場已price in左今年業績差既因素,仲有幾多下行空間呢?
股票價格就係未來收益既折現,正如股神巴菲特講:
What is a stock? A stock is the same sort of thing. It has a bunch of coupons. It's just they haven't printed the numbers on them yet. And it's your job as an investor to print those numbers on it.
公司既價值唔係一成不變既野黎,會因為外在世界既隨機事件而有所影響。
而作為一個投資者,就需要小心咁衡量付出既價格對比風險回報而言是否吸引。
但太保守又可能陷入無了期的等待,當中仍有很多學習的空間。

1/30/2020

談蘋果AAPL 2020 Q1業績

根據最新一份AAPL的業績
收入高達91.8billion, 不但高於公司之前的指引, 亦高於市場預期.
以產品劃分的收入來看,
iPhone收入56billion, 佔收入61%, 按年增長8%.
以地域劃分收入來看, 各個地區的收入都重回增長.
特別注意中國的增長看似只有3%, 但Tim Cook在分析員會議上透露
 In terms of China, the results from last quarter and then I'll get into the coronavirus second. For the results from last quarter, we had double-digit growth for iPhone in Mainland China. So that was an important change from where we had been running. We also had double-digit growth in services in Mainland China, and we had extremely strong double-digit on wearables. And so, really there were a number of different factors. In terms of the things that customers are responding to, iPhone 11 is doing particularly well there. 
相信報表上的低增長是因為匯率的影響.

至於Service方面,仍然是On track, 相信今年達到50billion的目標應不難達到。
至於去年推出的一系列服務, 包括Apple TV+, News+, Apple Card 同埋Arcade應該仲未有meaningful contributions.

而另一亮點就是Wearables的收入增長.
因為Airpod Pro在去年十月尾推出, 市場的反應大受歡迎,
令該版塊的收入增長高達37%.
Tim Cook在分析員會議上透露, 75%的Apple Watch 買家是新買家,
相信所謂新買家不是第一次進入Apple的生態圈,
畢竟我認為大多數人都是先買iPhone, 後來才買AirPod, Apple Watch等.

至於估值方面,
先前估計2020 eps應界乎12.5-13之間,但沒有計算股份回購的影響。
單單2020 Q1, 股份數目就比上一季度減少約4%
我認為13.5是比較有信心可以達到的。
現價計forward PE約24.
個人認為現價多少price in 了下年5G手機帶來的換機潮,
畢竟不少人都等5G手機(包括我)才換機。

長遠來看,我仍然看好電子消費品這行業。
由iPhone出現開始,Steve Jobs改變了人機互動的方式。
人們不再需要實體鍵盤/滑鼠去做以前在個人電腦上才能做的事。
正如我現在很多時都透過手機上網,購物看戲等。
我相信將來這趨勢會持續。
IPad的出現正正是APPLE在改變人機互動方式的一種試探。
現時有一部分以前在個人電腦上才能做到的事,在iPad上也能做到了,
實在沒必要坐定定在個人電腦面前才能認真開始工作。
而無論將來人機互動的方式如何轉變,譬如語音輸入,體感或透過不同感應器等等,
對於公司的軟件/硬件能力的要求都不會低,
而蘋果正正擁有設計OS的能力,晶片設計的能力,
所以我相信在電子消費品這行業上,蘋果在可見將來都不會缺席。

12/05/2019

持股短評

最近香港的情況一直令人憂慮, 基本上都沒心情處理投資事務.
而下半年都是佛系持股, 基本上沒什麼交易.
但不少持股最近都公佈了中期業績, 現在略為談談持股的近況來刷刷存在感.

港股方面: 必瘦站(1830)
持股中最重倉的個股, 基本上除了於4月初加注後就一直沒動.
最新的業績令人滿意, 收入利潤雙升. 而來自中國的收入增長較香港收入增長為高,
對比上一次中期業績, 來自中國的收入只是持平而已,
反映今年集團在中國大陸的業務正在加速擴張.
在香港如此的經營環境下, 仍能保持增長實在難能可貴, 甚至有點難以置信.
但集團的經營現金流亦同步增長, 帳戶上現金亦由3.4億上升至4.6億,
看不出有造假的可能.
唯一令人垢病的地方在於違反慷慨派息的作風, 不派中期息.
管理層說明原因在於為潛在收購作準備, 作為小股東, 對此只能相信管理層的眼光.
集團的ROE高達40%, 賺錢能力直逼世上最賺錢的公司---蘋果, 值得長期持有.
短期股價像過山車一樣波動, 無視掉就好😂

中國電力(2380)
自中期業績出現後, 就一直下跌, 但業績其實不算特別差.
仍然維持個人預期悲觀情況下EPS 0.2 RMB, 特別是煤價持續下跌中,
而且發電量因為新建機組投產而上升, 我會繼續持有直到末期業績後,
到時再看看會否是市場過度悲觀還是我過份樂觀.

領展(0823)
受近日示威活動影響, 由高位接近100元一直下跌到現在不足80元.
但領展的資產質素優良, 具抗跌力.
即使旺區的生意受影響, 相信部分人仍會留在屋邨附近的商場/食肆消費,
對領展的打擊應比其他收租股要細.
公司2025願景是力求資產組合價值每年均能取得高個位數複合增長率,
在全球量寬的背景下, 我仍傾向保留一定倉位的REITS對沖無樓渣手的風險.

中國燃氣(0384)
總收入雖然減少, 但主要是因為賺不了錢的液化石油氣銷售,
盈利的三大支柱, 接駁服務,管道燃氣銷售和增值服務仍保持良好增長,
公司最新授股權計劃的行使條件是在2022年達到除稅後淨利潤HKD 140億, 或
在2023年達到除稅後淨利潤HKD 150億.
以2019年賺82億算, CAGR為17左右%, 現價似乎是一個合理的水平.

AEON(0900)
沒什麼好說的, 雖然知道消費市道差對於它的影響很大,
但要走的話應該早於中期業績前就應該走了,
因為經濟下行, 減值準備上升都是可預期的事.
既然選擇不去time the market, 就唯有硬食接下來的下跌.
不過我仍然對它維持每股派0.44有信心.

美股方面:
AAPL
蘋果沒有令我失望, 現時最大風險應是中美貿易戰.
但長遠我仍看好它在mobile computing/consumer electronic的表現.

BABA
沒有仔細研究, 買入原因主要是因為雙11臨近加上回到港股上市,
但想不到上市初期的升幅還不錯, 後悔沒有抽返手
其實現時中國經濟下滑, 國家推出減稅措施刺激消費, 阿里應是受惠股.
而且阿里雲現時在中國的市佔第一, 若騰訊跟阿里二選一的話, 應該選阿里吧?

現時組合仍維持8成持倉, 當中接近9成都係港股.
接下來應該將投資的重心慢慢遷移到美股, 將港股佔比減少.
另外, 年頭說了想學習債券的投資但一直沒有實行,
可能都係時侯的起心肝去看看相關資料, 或者索性抄領展個債券倉就算😂

11/06/2019

營收獲利雙降的蘋果為什麼股價屢創新高

最近AAPL給出了一份令市場驚喜的Q4業績。
全年收入260b, 毛利98.4b, 淨利潤55b, eps11.89
雖然跟去年比仍然稍微下降, 但公司市值已重上一萬億的水平。


在分類可看到,Services的確愈做愈好,
全年收入達到46b, 同比增長16%。
照目前進度,要在2020年達到50b的目標是易如反掌。
而今年新的Services陸續投入,包括Apple Card, TV+, News+, Apple Aracde。
成績如何有待觀察。

而Wearables全年貢獻收入24.5b, 同比增長達40%
相信得益於AirPods 跟Apple watch。
另外剛推出的AirPod Pro似乎反應亦十分理想,
相信亦可以滿足一眾想要一個入耳式耳機消費者的要求。

而最重要的iPhone, 今年的銷量的確麻麻。
管理層在Q1的分析員會議上歸究於中國經濟下滑,人民幣貶值等因素。
但心水清的投資者或普通消費者都知道賣得不好,
最主要原因在於IPhone XS缺乏亮點而且價格高昂。

現今社會,手機幾乎是現代人不可或缺的必須品,
而無論是Android或是iPhone, 能做到的東西幾乎一樣。
分勝負的就在於攝影能力和用戶體驗。

所謂用戶體驗,不外乎是系統流暢度,會不會時常輕機或閃退,
連接WIFI, 藍芽會不會有問題等等。總之就是一堆Attention to Details的問題。
對於一眾習慣了IOS的用戶而言,兩邊能提供的功能都差不多時,
沒特別原因不會跑掉才對(財困除外)。
而在提供優質的用戶體驗來說,由晶片設計到作業系統都一手掌握的蘋果自然更有Comparative Advantage. 至少在系統優化上,AAPL比其他廠商有著更大的空間。
對比三星,有晶片製造的能力,卻無法掌握作業系統;
對比Google,有一流的作業系統,卻無法保證運行硬體的質素;
只有蘋果同時掌握了這兩項技術,所以我相信蘋果仍是有繼續創新的能力。
今年的AirPod Pro和iPhone 11 或許是最佳證明。

而在今年,蘋果不但更新了IOS13—加入Dark Mode,
Mac OS — 支援IPad Pro作Extended Display
IPad OS — 終於可以用桌面版瀏覽網頁(而這篇網誌亦是在iPad Pro上完成)
等等在作業系統上的更新都有回應消費者的訴求,擴闊了整個生態系統的價值。

另外iPhone 11 pro的發售價維持跟去年iPhone XS一樣,iPhone 11 更比iPhone XR平了50美金
不再像X > XS時無厘頭收貴D(或者說蘋果終於測試出消費者的底線)
而管理層似乎亦意識到只有Premium的產品才值得收取Premium的價錢,
那麼iPhone XS的錯誤也算犯得值了。

那麼,蘋果到底值多少錢?
我預期2020收入重回增長,以280b計,假設毛利率跟今年一樣,
Eps應介乎12.5-13之間。
適逢加息週期完結,美國國債最近跌到不足2%, 美國的Utilities Sector平均PE高達20倍,
比歷史平均16倍為高,反映市場對穩定收息資產的渴求。
AAPL未來的增長比較確定,若以20倍PE計,AAPL應界乎250-260之間。
但長遠來看,我相信AAPL仍有能力繼續創出新高。

8/28/2019

談AAPL 2019Q3的業績

AAPL的季度收入達53.8billion USD, 同比輕增1%.
毛利22.2billion, 總體毛利率維持於約37.6%, 去年同期毛利率為38.3%, 略為下降.
當中Services的毛利率達64%, 硬體業務約30.4%.
diluted eps為2.18, 同比仍然下降6.8%

拆開收入細看:

可見中國為第三大營收地區, 佔總營收接近兩成.
值得一提的是今季度營收9billion, 同比下降4%, 但對比首9個月下降兩成, 跌幅大幅收窄.
若撇除匯率的因素, AAPL在所有5個地區的銷售都回復了增長.
相信是因為AAPL在中國的減價策略奏效.
變相亦反映了之前定價策略的失敗.

單看這次業績, 雖說有所好轉, 但亦不算是一份特別標青的業績.
但AAPL的股價在消息公佈後, 便逐步爬升.
個人認為是因為管理層給出一個相對強勁的Q4預測.

Apple is providing the following guidance for its fiscal 2019 fourth quarter:
  • revenue between $61 billion and $64 billion
  • gross margin between 37.5 percent and 38.5 percent
  • operating expenses between $8.7 billion and $8.8 billion
  • other income/(expense) of $200 million
  • tax rate of approximately 16.5 percent
根據預測, Q4的eps應該界乎2.65-2.8,
相當於按季增長16%, 是歷來少見的高增長.
得出樂觀預期的根據是因為管理層預期Wearables跟Services將繼續表現強勁.

管理層預期2020年將Services的營收提升至50b, 以現在首3Q的營收看.
2019年Services將達45b(Services的營收沒有像iphone一樣的季節性因素).
在2020年達到50b幾乎毫無疑問.

至於全年預測, eps應界乎11.5-11.7之間, 今年鐵定是無甚增長的一年, 或輕微倒退的一年.
但長遠來看, 個人對蘋果的生態圈仍然有信心.
至少我認為不會出現坊間所言蘋果機在市佔率上愈縮愈少, 最後被安卓吞噬的情況.
雖然市佔率的確在下降, 而Android的陣型的確愈來愈好.
但蘋果的流暢度, 用戶體驗跟安全性仍然有過人之處,
相信在沒有重大的手機創新下, 依然是蘋果和安卓各佔一席位的情況.
而在這情況下, AAPL仍然是一間可怕的賺錢機器.
單單在這一季度, AAPL就賺了100億, 而股東權益接近1000億,
而過去4季度ROE更高達52%, 賺錢能力甚至比另一隻愛股必瘦站更高.

最後, AAPL亦不是坐著等自己的王國被推翻.
在2019就推出了各項新的服務, 包括信用卡, 遊戲, 視頻, 新聞及雜誌訂閱服務.
而且相信Tim Cook吸收了iPhoneXS定價過高的教訓後,
2019新iPhone將不會繼續提高定價.
因為在努力發展生態圈的同時卻不斷提高進入門檻, 無疑是拿石頭砸自己的腳.
到底AAPL的王國還會繁盛多久, 或是一步步遘向死亡, 我們拭目以待.

2/04/2019

點解APPLE仲未陸沉

醜婦終需見家翁, AAPL終於公佈了2019 Q1的業績.

收入84B, 其中10B是Services,增長19%
Tim Cook目標是於2020年將Service業務收入提升至2016年水平的兩倍, 即50B,
似乎有望更早達到.
公司第一次公開Services業務的毛利率, 有63%
貢獻毛利6.8B, 佔比21%.

 Services業務增長雖然唔錯,但始終佔比仍少, 還得看手機的銷售.


iPhone銷售52B, 佔Q1總收入84B的62%.
雖然公司沒有單獨公佈iPhone的毛利率, 但若假設跟其他硬件差不多的話(34.3%)
單是iPhone已貢獻毛利17.8B, 佔了全體毛利55.7%


中國銷售下跌27%, 亦是市場大失所望的主要原因.
市場(包括我)相信iPhone銷售即使沒升, 但至少應該可以保持才對.
但結果並沒有, 至少這個季度沒有.
若果這情況持續, iPhone銷售一直向下走, 市佔率一直下降,
Services也不能避免受拖累, AAPL有可能成為另一個Nokia.

然後市場上開始出現各種iPhone沒創新, 定價過高之類問題.
我認為都是正確的, 但到底contribute了多少百分比呢?

我從網上找來一些消息看看
https://china.hket.com/article/2245729/%E3%80%90%E7%B6%93%E6%BF%9F%E5%AF%92%E6%B5%81%E3%80%91%E4%B8%AD%E5%9C%8B%E9%9C%80%E6%B1%82%E7%96%B2%E8%BB%9F%20%E4%B8%89%E6%98%9F%E6%A5%AD%E7%B8%BE%E4%B9%9F%E5%8F%97%E6%8C%AB
https://finance.technews.tw/2018/10/09/china-smartphone-market-2/

似乎這不是蘋果獨有的問題, 中國經濟放緩也確實影響了三星之類的手機製造商.
在中國十一黃金週的銷情來看, 只有華為實現正增長. 而整體銷售大約跌了10%
蘋果手機沒創新不是今年的問題, 人們大概會說是自Steve Jobs死了之後就沒有創新.
但過去幾年AAPL仍是過得不錯.

而這次業績爆雷, 一部分是因為中國因素, 一部分是自身定價問題.
而這個問題, 管理層是知道的.
所以才開展了在中國區減價的行動,
https://hk.on.cc/hk/bkn/cnt/finance/20190203/bkn-20190203185202649-0203_00842_001.html

而減價亦刺激了中國區的銷量, 那麼亦說明了在中國人心目中,
蘋果手機質量還是不錯的, 只是價格問題.
試問若同一價錢, 你會選擇蘋果還是華為?

蘋果的優勢在於其生態系統.
全球約有1.4b台Apple device,
12m個mobile developer, 其中2.8m專注於iOS development.
眾所周知, 在iOS上做開發, 比在Google Play上更易搵錢.
只要這群人繼續從事iOS開發, 這個生態系統就仍會健康成長.

近年中國手機品牌堀起, 但似乎更多影響三星, LG等Android陣營,
近一兩年蘋果的市佔率其實都維持在18%左右,
似乎更多價廉物美的手機並沒有驅使更多APPLE用戶轉向Android

最後, 根據管理層最新業績指引,
我預計Q2 eps應介乎2.1-2.47之間(假設總股數維持於4.77B),
若管理層持續回購股份, EPS應該會有所提升,
但跟去年Q2比, 應該只會是持平或有個位數的升/跌幅.

全年EPS應落在11.7左右, forward PE 14倍左右.
我會繼續持有.

1/08/2019

2019第一擊---買入AAPL

就在2019/1/2, AAPL下調2019 Q1的盈利預測.

https://www.apple.com/newsroom/2019/01/letter-from-tim-cook-to-apple-investors/

  • Revenue of approximately $84 billion
  • Gross margin of approximately 38 percent
  • Operating expenses of approximately $8.7 billion
  • Other income/(expense) of approximately $550 million
  • Tax rate of approximately 16.5 percent before discrete items

2018Q1 revenue是88.3 billion, 換言之QtoQ下跌了4.87%.
另外, 信內提到除iPhone以外其他division合共有接近19%增長,
換言之iPhone QtoQ sales下跌約15%.

在Tim Cook的信中將原因歸究於中國的經濟下滑.

China’s economy began to slow in the second half of 2018. The government-reported GDP growth during the September quarter was the second lowest in the last 25 years. We believe the economic environment in China has been further impacted by rising trade tensions with the United States. As the climate of mounting uncertainty weighed on financial markets, the effects appeared to reach consumers as well, with traffic to our retail stores and our channel partners in China declining as the quarter progressed. And market data has shown that the contraction in Greater China’s smartphone market has been particularly sharp.
若然是中國經濟的影響, 那麼看看即將推出的華為業績應該可略知一二.

而事實上, 一眾內地年輕的手機品牌近年在全球的市佔率亦有所提升
https://www.statista.com/statistics/271496/global-market-share-held-by-smartphone-vendors-since-4th-quarter-2009/
個人認為這些品牌比蘋果更了解中國大陸的消費者, 而且性價比亦更高.
但另一方面, 要這些品牌打出國外, 搶佔蘋果的市場份額, 卻同樣不容易.
至少在數據上, 蘋果這幾年的市佔率一直維持在12-20%之間.

作為投資者, 我認為蘋果以下的優勢仍在:
1: 優良的銷售服務
2: 流暢的作業系統(雖然Android的確在急追上來, 但Android對於硬件沒有掌控, 我認為是死穴)
3: ecosystem.

所以我認為AAPL長期的護城河沒有明顯的萎縮, 這次更多是定價過高的問題而非iPhone已不再吸引. 若然iPhone跟華為賣同樣的價錢, 你會選擇誰? 而且你還可能有iPad, MacBook, airPod....

PS: 加注AAPL@147.84

1/02/2019

2018年結與2019年展望

計及已經除淨但仍未到手的必瘦站股息, 組合比年初上升4.65%
恆指於2017/12/31時於29919, 現收於25845, 下跌4074點或13.6%
組合回報比大市好, 主要因為組合重倉必瘦站及AEON的理想回報.

Aeon(900):
其實倉位早於2017年已經建立, 今年一直沒有加倉,
原因是年頭希望加重增長股的比重, 結果多手於410買了騰迅.

必瘦站(1830):
最後一次加倉是1.06時, 及後於2.1又減持了加注的部分,
因為市況轉弱, 不想將所有雞蛋都放在同一個籃子上.

領展(823):
今年第一次建倉, 買入後曾經跌過落62, 那時市場在加息的陰霾影響下,
對領展這類REITS很有戒心. 所以買入時機不算十分好,
但我看中的是領展積極的管理作風, 東九龍的商業物業和內地商場的增長潛力.
起碼在東九龍物業開始貢獻收入前, 我都不會沽出.

中國電力(2380):
事後看來, 買入內地的公用事業無疑是為國捐軀.
在內地煤價大升而電費不能加的情況下, 2018的來水又奇差,
算是倒了個大霉. 但現價連1.82的供股價都不及, 估值已經見底.
而且近來煤價有下跌的跡象. 加上2019年的來水若回復正常,
下年的表現仍然值得期待.

建行(939):
又是收息股, 2018年沒加倉, 反而後悔上到9.39時沒減持,
那時的yield只有不到4厘, 明顯是個錯誤.

中國燃氣(384):
很穩健的內地公用股, 雖然買入內地的公用事業無疑是為國捐軀,
但天然氣算是國策扶持的能源品種, 而且增長前景確定.
31.6有點買貴了, 但幾年後看應該還可以

融創(1918):
本博沒有提及的一隻股票, 因為都是朋友推介所以買入.
內地房地產泡沫十分明顯, 但中央應該想盡一切辦法防止.
融創主力一線城市, 在人口持續流入的情況下,
我認為它的情況會比其他內房好, 而且土儲足夠, 估值便宜,
小注買入.

ASM(522):
其實Q3後已減持了一半, 想不到後工序設備的強勁升幅都未夠cover稅收, 有點失望.
公司年報說半導體行業正進入一個大週期, 保留小注看看情況發展.

明輝國際(3828):
David Webb的持股之一, 做酒店用品供應(洗頭水, 沐浴露之類),
有很多現金, 沒負債, 跟股壇長毛買少少.

AAPL:
年頭已決定買美股, 但隻隻估值都勁貴, 所以跟股神買隻估值比較平的AAPL.
買入後升過230, 現在又跌返157, 我諗股神應該會加注?
本人是iPhone用家, 愈來愈覺得iPhone現在是奢侈品,
論性價比, Iphone當然不及一眾國產手機, 但奢侈品從來不是講性價比的.
而且AAPL的service sector愈做愈好, 估值便宜, 睇股神頭再決定是否加注.

另外不在組合中亦沽出了互太(1382)/龍記(255)/精熙國際(2788)/騰訊(700)

回顧2018年, 幾乎可以說買入任何增長股都是蝕本收場,
由年頭大行個個睇好經濟到現在個個睇淡
由年頭講消費升級到現在講消費降級
由年頭講加息, 現在可能好快減息,
可見市場風向轉變之快.
但在瞬息萬變的市場中, 仍有股票可以逆流而上,
可見任何時候, 揀股仍是最重要的一環.

展望2019年, 我認為美國經濟雖然增長放緩, 但仍未至於進入衰退.
市場講息率倒掛, 但要知道歷史上即使出現倒掛, 衰退仍要6-24個月時間才到來.
現在仍在加息的途中, 所以我認為美國經濟在來年仍未至於衰退.
而且現在整體港股估值不高, 壞消息已經出了很多.
接下來要擔心的, 不是估值的下修, 而是經濟面下行引起盈利的下修.
情況就如2000-2003年一樣, 恆指的PE/Yield都處於估值的低處,
只是經濟面的下行令恆指逐級下跌.

至於個人的持股, 我可能會看情況減持, 但核心持倉就不會減.
因為即使預期將有個大調整或熊市, 有人選擇趁高沽然後低位再買入.
但其中一個問題就是什麼位置再買入, 對我而言這個問題實在有點不好判斷.
而另一個考慮點就是下跌的時間.
譬如說一個資產每年派息6%, 預期未來5年股價下跌3成, 持股5年,
其實單靠股息收入已經cover到股價下跌的損失.
我個人持有的建行, AEON等, 成本已經不高, 計及股息就更低.
若大市回到18000點, 不過是3成的調整, 那麼等於將2017, 2018的盈利都還返去.
但我仍然有股息收入. 若干年後股市再上, 可謂連本帶利一次過歸還.
所以索性佛系地持有一堆收息股, 反正跌市時有股息收入, 坐得比較舒服.

9/17/2018

談談美股---蘋果(AAPL)

蘋果是史上第一間衝上一萬億美金市值的公司.
年頭已經想購入美股, 但無奈一眾科技股估值昂貴, 
只好從最為便宜的蘋果下手.

要看美股年報, 可在美國證券交易委員會網站Morningstar上找.
此外, 各上市公司通常都有investor relation website公佈quarter或annual report.
在蘋果的IR page可找到最新Q3的財報.

先看看它的income statement

營收一直保持增長, 除了2015下跌外,其餘年份都是上升.
毛利率一直維持在38%的水平.
而研發開支近年有上升趨勢, 研發營收佔比由13年2.6%一直上升至2017約5%,
最新Q3的RD支出則佔營收約7%, 反映管理層有意加大研發的投入.
雖比不上Google, Microsoft等>10%的研發開支, 但仍算可以.

看看最新Q3的業績(10-Q report):

營收按年上升17%, 毛利率維持38%, 很不錯了.

若拆開不同segment來看:

Iphone仍是最重要的收入來源, 佔了近6成的營收.
但unit sales與2017年相距不遠, 從下圖可見,


Iphone的出貨量近年已穩定下來, unit sales 已趨近飽和.
營收的增長主要來自售價的提升.
IphoneX於2017年9月開售, 其銷售反映在2018Q1的業績,
令2018年Q1(SEP-DEC 2017)的營收去到歷史新高.

另外, 值得留意的是Services跟Other Products(AirPods, Apple TV, Apple Watch等),
Tim Cook有意將Service revenue double by the end of 2020.
從2018 Q3業績看是on track
而街上亦愈來愈多人戴AirPod, 跟Apple watch, 所以Other proudct亦有不少看頭.

現在市場普遍預期2018eps 11.74, 對應現價223, PE約為19倍.

利申:本人持有AAPL