google analytics

Showing posts with label ADBE. Show all posts

4/07/2025

新關稅下減持倉位的理由

有關注此博客的朋友大概知道我主張長期投資,佛系持股。
當中最重要的理由是股市長期而言都是向前上的。
縱觀多個已發展市場,美國、法國、德國、英國、韓國
其指數都是一條斜向上的線,即使斜率不同,但總體趨勢仍清晰可見。


要說原因,大概是資本主義運作良好,經濟總的來說是穩步向上。
最近再想深一層,還有的因素可能是錢愈來愈不值錢。
自從脫離金本位後,錢就不再有黃金在背後支持,
取而代之的是各國央行可以自由決定印多少銀紙,
當經濟需要刺激時,就放鬆銀根,當經濟過熱時就縮減銀根;
但總趨勢仍然是錢在貶值。比起錢一直在升值,
人們緊握手中的鈔票,央行更傾向於讓錢於經濟活動中流動起來。
這是所有操作背後最重要的假設!
要是股市不是長期向上,譬如說日本。
那麼整個投資邏輯就不成立。
但至少這假設直至現時為止在美國都是成立的。
當中經歷了很1970年代滯漲,2008金融海嘯,2020疫情,
股市仍是創新高。
這也是所有平均成本法,月供股票背後的基礎。
然後說回個人為什麼減持了手頭上的股票

個人組合: -15.77% 
現金:34%


不計債券(25%),股票持倉已降至約50%=(1-34%)*(1-25%)

AAPL(-):
蘋果現時正處於一個尷尬的時期,增長乏力,但估值處於歷史高位。
由蘋果造車失敗,到時現AI的落後(ref: Siri delayed to 2026)
蘋果正不斷尋找新的增長引擎但似乎有點缺乏方向。
現在更遭到關稅的打擊。
現時美國硬體銷售佔整體營收約30%,
硬體毛利率約37%。
但因為主要產能集中在中國,受關稅沖擊嚴重,
假設供應商跟蘋果受食一半,25%,
那麼整體毛利率將下降約7%-8%
當然蘋果可以選擇加價將成本轉嫁給消費者,但這是後話。
股神說因為加稅而沽售蘋果,想不到說的是關稅。
個人減持了40%的持股,平均售價202.

TSM/AMD/NVDA(-):
Nvda減持33%@94. 
AMD減持了50%@85.
TSM減持了37.5%@146
主要原因是半導體相關個股佔組合比例太重,
一直想減持換馬去其他較不相干的版塊。

Adobe(-):
近年增長愈來愈慢,市場已大幅下修其估值。
當初買入的價值太高了,亦高估了該股擁有的護城河,
趁大市下跌減少非核心持股,於353清倉。
持股5年,虧損20%。

這次減持,一半是出於time the market, 一半也確實為了調整組合的權重。
曾經有人說過股票投資難就難在不知道消息有多少已被反映於股價之中。
正如Trump當選後,即使明知關稅將會是施政的重點,
股市還是一直向上。

直至對等關稅於美東時間4月2日盤後發表,市場才急速調整。
要time the market的話,
那麼你至少應在股價開始反映關稅消息之前就著手減持,
也就是說你的判斷基準必然不依賴於股價。
換言之,若然你判斷Trump當選後的關稅政策必然造成大跌市,
那麼你合理的減持時機應在當選的消息發佈後,
那麼你也應該錯過了過去11月至2月股市的升幅。

另一個問題就是你應該於何時重返市場?
因為判斷的基準不依賴於股價,
所以即使股市升穿了你減持的價位,你還是應該堅持己見,
直至你認為的基本因素已改善。
但不要忘記壞消息出盡也可以是升市的理由。

關稅對於蘋果的生意有多大影響,
相信一眾投行的精英必定OT把影響量化,
然後決定股價反映了多少影響,再決定買賣方向。
但一眾散戶跟不上分析員的步伐呢?注定就是蝕錢嗎?

個人還是認為股市長期向上的趨勢是最重要的假設。
跌市時應該專注於尋找有持續競爭優勢的企業,
買入並持有。
畢竟這次關稅戰的結果大概也會是中間落墨。
反彈太大的政策很難持續推行下去,
而且兩年後也有中期選舉,失去國會支持的總統施政也百般受阻。
美國是一個民主國家,講求制衝,極端的政策難以持久推進下去。
這個人為的衰退,或許是一個入市的好機會。
共勉之。

1/02/2025

2024年結---AI狂潮的全面爆發

繼2022年尾openAI推出chatGPT後, 語言翻譯的問題算是全面解決了.
人們第一次可以用自然語言跟機械溝通, 
隨後更發現這些模型不只明白training set包含的語言, 
透過先進的pattern recognition,模型似乎也掌握了其他新語言.
研究人員稱這種現象為--湧現.
其後人們慢慢認識到transformer + LLM的架構帶來的能力, 
只要不斷餵以更大量的數據, 訓練更多參數的模型, AI的能力似乎沒有一個上限.
AGI統治人類似乎不再是天方夜譚.
在這樣的背景下, Nvidia由2023年升了2.4倍後, 今年再升1.7倍.
而個人組合亦因此受益.

個人組合回報YTD: 27.6%
同期標普500指數 YTD: 23.3%
納指YTD:28.6%

組合現金:13%
Stockportfolio %
NVDA16.7
TSM13.1
VOO12.29
MSFT10.48
AAPL10.38
US-T GOVT Note 4.25 31 Dec'258.28
US-T GOVT Note 2.75 31 Aug'258.18
AMD5.01
ADBE4.61
AMZN3.64
DDOG2.37
NTDOY2.12
09001.24
TSLA1
18300.59

個人組合沒有什麼大變動, 貫徹佛系持股的精神.
年內主要操作是減持NVDA, AMD, 加注ADBE, 
還有就是繼續加大債券的持倉比例和持續買進VOO

NVIDIA(NVDA)
上半年於87.2減持1/4, 錯失了其後>50%的漲幅.
以回報而言的確不理想, 但以風險管理的角度來看卻無可厚非.
本人並非AI專家, 只是不斷上網爬文看youtube以了解一下背後運作的原理.
這樣的認知水平無法說服自己孤注一擲.
若然不減持的話, 回報大概會上升2-3%, 但持倉就進一步集中在AI概念股上.
要長期在股市生存, 重點不是回報最大化, 反而是避免重大虧損.
正如巴菲特所言:
Rule number one: never lose money. Rule number two: Never forget rule number one.
個人而言, 一個多樣化的投資組合仍是長期生存的關鍵, 
自問不是股神的材料, 只是對投資有興趣而對選擇的版塊有所質重.
絕無理由為要爭取超額回報而讓自己有面臨滅頂之災的機會.

Adobe(ADBE)(+)
自2020首次買入後,經歷了2022因加息回調,2023因AI概念被炒高,
最近一次加注在2024年年頭,於$561加注平均成本為$460.
持貨4年,只是加個和,回報並不理想。
回顧過去幾年的收入:
2020: 12.9b (+15%)
2021: 15.8b (+22%)
2022: 17.6b (+11%)
2023: 19.4b (+10%)
2024: 21.5b (+11%)
可見收入增長愈來愈慢,尤其今年在加AI加持下,
市場預期Adobe收入增速應會提高。
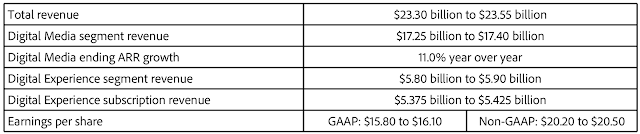
可是最近管理層給出2025財年的收入預測:

相當於只有9%的增長
電話會議上分析師也毫不掩飾直接指出問題:

But apologies to state the obvious, but investors aren't, you know, that excited or are showing that excitement. The stock is a major under-performer on a year-to-date date. It's down again on an after-hours basis today. And I would point to it's the lack of acceleration that we're seeing in the numbers, right? Digital Media net new ARR this quarter grew just -- or in Creative Cloud grew 2%.

You're guiding to decelerating growth into the forward year despite all this innovation. And I think the question that it brings up in investors' mind is, is there some leak in the bucket, right? All this innovation, new monetization avenues, pricing going up, but the growth is going in the wrong direction. Like is there a part of the equation that's not working? Is there share losses? Is there something that we're not seeing that is taking away that momentum in the numbers that's not -- sort of not in the acceleration in the numbers, if you will?

管理層只是回應過去一年多次提高收入預測, 對目前增長勢頭感到滿意. 
在加大對AI的投資後, 變現的能力受質疑, 此乃其一.
其二是Adobe的確存在愈來愈激烈的競爭.
以視頻剪接為例, 除了自家的Premiere Pro外, 
市場上亦愈來愈多人開始用DaVinci Resolve.
另外, 隨著短視頻的興起, 視頻剪接的需求亦有所改變.
以往電影製作, 或廣告設計等專業的需求仍在, 
但更多輕量級的需求似乎用tiktok自帶的剪接功能即可. 
市場上對內容的需求的確愈來愈多, 但adobe似乎並沒有很好把握這些改變.
在Figma的收購案亦可看出管理層的確著急了, 
不然不會用200億收購一間收入只有7億的公司,
最後還以失敗告終.

雖然如此, 但Adobe仍是十分強大的公司, 旗下的PhotoShop仍是十分強大
而且2025年頭更會迎來一次漲價, 現時持倉只佔組合4.6%,影響不是很大。
更大的問題是減持後的資金出路, 在估值大幅下修的現在, 減持未必是最好的決策.
只有繼續且看且走.

展望2025年
正如Adobe因AI變現遭遇困難而估值下修, 
對整個AI市場而言, 變現仍是未來的重點. 
現時AI的生態中主要賺錢的仍是晶片生產, 隨後是出租算力的各大雲端廠商.
應用層面的公司仍普遍處於燒錢狀態.
個人覺得這樣的生態並不會持績很久, 業界仍然在等待一個殺手級應用. 
我並不是說AI就是一個泡沫, 只是任何新技術都需要時間落實. 

想當年愛迪生於1879年發明燈泡。然而20年過後,美國仍只有3%的家庭有電可用。
因為電網建設成本高昂而且初時電燈的成本遠遠比油燈貴,導致普及進展緩慢。
openAI最新的o3模型在推理上的表現的確令人驚喜, 但背後的計算成本呢?

最後, 無論AI是否泡沫,終將會為人類社會帶來翻天覆地的變化,
2025年注定是充滿改變的一年,希望各位讀者在風雨中砥礪前行!
共勉之!

7/03/2023

2023半年結

在去年組合經歷了達三成的回撒後,今年組合終於迎來了一個似樣的反彈。
只是組合仍未能回到2022年初的高位。
今年仍然貫徹之前的投資計劃,繼續往組合加入新資金,
只是新資金主要用作買債,過去半年在股票倉位上是0操作。
雖然如此,但感恩還是比標普好就是了。

個人組合回報YTD: 29.96%
同期標普500指數 YTD: 16.38%
納指YTD32.74%

組合現金:10%


雖然30%的ytd算是不錯,但因為去年也蝕了30%,實際上是仍未回復去年的損失。
因為0.7*1.3 = 0.91!!!
但仍比個人預期的復原時間要快,是因為資訊流通令經濟的週期變短嗎?
無論如何,因為chatGPT的火熱,帶動了一眾AI概念股,
組合中Nvidia, AMD, TSM, Adobe, Microsoft都算是受惠股,算是踩中了風口。

NVDA, AMD, TSM
正如在上一篇文中提到,晶片行業競爭激烈,
在摩爾定律下,晶片性能每18個月就番一倍。
性能的優勢很快就會被超越,要構造一個護城河是十分困難的。
而黃仁勳憑藉對CUDA的持續投資,慢慢形成了軟硬融合的生態,
這樣才能在競爭激烈的市場持續保持領先的市場份額。
而AMD雖然也在做CUDA的兼容,這樣才可以說服客戶轉移過來,
但兼容跟原生支援本來就是兩碼子的事。
無論如何,蘇媽亦是聰明人,明白不用跟Nvidia硬拼,
AI市場這麼大,總會容得下頭部幾位玩家。
至於TSM, 沒什麼好說的,我想若不是地緣政治的風險,
股神也不會沽售吧?

AAPL
持股已超過5年,正如股神所言:如果你不願意持有一隻股票超過10年,
那就連擁有它10分鐘都不要考慮。
現在的蘋果仍然健在,而且仍繼續在創新,不僅推出M系列的晶片,
也推出Vision Pro,更重要的是android並沒有取代iOS,
每年仍有不少人要換手機,而AAPL亦有大把的鈔票進行回購。
至於蘋果的賺錢能力有多誇張?看看近年的ROE就知道。
我記得我買個時仲係40%左右。

完美醫療(1830)
由於已大幅減持港股,所以擺在港股的心力自然減少。
最近受惠於開關跟經濟復常,完美醫療最新業績顯示
2023財年收入按年升2.9%,純利升3.4%, 達3.16億
下半年反彈趨勢明顯,明年應該也會有不錯的表現。

AEON (900)
剛發佈的23年首季業績顯示收入按年上升36%,達3.8億
撇除減值準備前的營運利潤1.77億,按年上升39%
雖然減值準備稍有上升、主要因為低基數效應.
減值準備佔收入的18%、跟疫情前18/19年差不多。個人不太擔心。
因為減值準備上升、盈利增長跟不上收入增長,
但仍有0.97億元利潤,同比上升17%
每股盈利23.16港仙。
相信本年度不難維持每股0.44的派息。
另外值得留意的是每股淨資產達
9.3元,若以每年賺0.88算,ROE約9%
雖然不是什麼厲害的數字,
但維持每股0.44的派息應該沒問題。
此股自2018起便一直持有、
當初買入息率約6厘,平均成本跟現價差不多
大概賺了個股息。

另外亦在組合中加入美國短期國債,
平均息率4-5%,平衡一下組合風險/回報。

展望下半年
市場普遍預期今年標普500的盈利大概跟去年持平,
以現時標普4500點算,forward PE約20倍左右,比過去5年平均18.6倍更高,
個人認為這樣的表現大概反映了市場某程度上priced in了來年的減息
或是預期了來年的盈利復甦。但事實是否如此,我不知道。
但至於對半導體版塊而言,根據美光,TSM跟Nvidia的給出的訊息,
半導體最壞的情況似乎已經過去。

回顧上半年,表現最差的是能源版塊,
但反觀2022年,能源版塊可說是一枝獨秀。
投資的風口不停轉,要是追逐每一個風口,最後只會一事無成。
正如今年的Nvidia,不是因為僥倖踩中了AI的狂潮,
而是背後十年的堅持,
至於最後能否成功,只好交給幸運之神。


12/28/2021

談談Adobe FY2021全年業績

截至2021-12-03, Adobe全年收入15.79b, 同比增長23%
毛利13.92b, 毛利率88.2% (FY20: 86.6%), 毛利同比上升24.9%
營業利潤5.8b, 營業利潤率36.7% (FY20: 32.9%), 營業利潤同比上升36.9%
GAAP淨利潤4.8b, 淨利潤率30.5%, 同比下降8.3%
GAAP eps 10.02, 同比下降7.5%
若撇除2020財年的一次性稅務收益, 以non-GAAP淨利潤計算, 
2021財年non-GAAP淨利潤6b, 同比上升22.4%
non-GAAP eps 12.48, 同比上升23.6%

盈利的增長跟得上收入的增長, 毛利率/營業利潤率擴張反映了經營效率的收善.
然而這樣的業績發佈後股價卻見光死. 
由最高688一直跌至550左右才喘定, 足足跌了兩成.
主要原因大概是因為管理層給出令人失望的FY22年展望.


首先是收入增長只有13.4%, 其次是eps的增長只有2%(GAAP)或9.8%(non-GAAP)
反映了經營效率變差. 
對此, 管理層在Earning Call給出的解釋是
For operating expenses, we continue to save on travel and facilities in fiscal year 2021. While many of our employees continue to work from home, we expect these expenses to ramp throughout FY 2022

... 

Yes, so as I think we look into 2022, we in the prepared comments talked about as the world begins to open up, we're going to get on airplanes, we're going to spend time with customers, you'll see some of the facilities costs come back, this is about growing and scaling our business and engaging with customers and solving their highest value problems. So you will see some of those costs come back. And that's reflected in our guide.
受惠於疫情減少了公司的航運支出, 今年的營業利潤率大幅改善, 
而FY22大概是back to normal的一年. 

至於收入方面, 管理層的說法是
Lastly, fiscal year 2021 was a 53-week fiscal year with an extra week in Q1. That week added approximately to $267 million of revenue and $25 million of net new digital media ARR the math around the return to a 52-week fiscal year is expected to be a two-point headwind on our full-year, FY'22 growth rates and a seven-point headwind in Q1.
因為FY21額外的一個星期,  所以指引會有2%的下修.
若撇除這額外的一個星期, 指引會變成第二個col的17-19%.

對於這份業績, 個人認為其實不差.
要知道在2021剛開始時, 管理層對於2021財年的收入指引也只有18%增長
但最後卻增長23%.
這大概只是反映了管理層的保守傾向.
而少了一個星期和營運開支的上升大概不可避免, 但這對公司的本質沒什麼影響.

看看Adobe近幾年的收入增長:


絕對是其中一支 secular growth的股票, 至於估值方面.
參考過去幾年公司大概在13-15倍市銷率之間交易, 
取14倍PS乘上17.9b, 得出市值大概在2500億左右.
現價大概處於合理或稍稍偏高之間, 個人最後一次加注@467
現時繼續佛系持股, 畢竟優質的股票不常出現特價, 
要是因為Time the Market而錯失大牛股, 更是得不償失.

8/29/2021

持股短評

最近因為太懶有一段日子沒更新網誌,導致瀏覽人數大跌9成。
現在更新一下最近的操作還有談談一些持有個股的業績。

完美醫療(1830)(-)
雖然在半年結時說過剩下倉位會等業績再決定去留,
但近日科網,教育,醫療等版塊接連受到政策打擊,醫美亦有可能成為下一個目標。
現在開始投資者都應該對政策風險有所認識。
另一方面,通關依然遙遙無期,沒有內地客,相信對1830的業績有一定壓力。
於7.12再減持,現時倉位只有14.37%,排第二。

Aeon(0900)(-)
2021年Q1的業績:

                  Q1    Q4    Q3  Q2   Q1
收入(億元): 2.54, 2.49, 2.66, 2.77, 2.97
盈利(億元): 0.97, 0.72, 0.78, 0.77, 0.75

收入同比減少了,但環比增加了。
另外,盈利上升主要因為減值準備大減,反映信貸質素改善和經濟前景向好。
香港下半年有消費券刺激消費,理應利好Aeon。
根據2021年Q1的業績,每股淨資產8.22,現時pb只有0.59.
如無意外,下半年應該會有所反彈。
但反彈是估值太低而有所修復,只要收入不升,長遠而言也不是一個好的長期投資標的。
於4.9再減持,現時倉位只有2.2%。

美股方面沒什麼操作,個股沒發現特別吸引的投資機會,只好加注VOO@390.

Advanced Micro Device(AMD)
公司於7/27公佈了2021年Q2的業績,收入跟盈利都擊敗市場預期。
收入3.85b, 按年增長99%,毛利率48%,按年上升4個百分點,按季上升2個百分點。
毛利率的上升受益於平均售價的提升以及更高利潤率的數據中心銷售上升。
根據分析員會議:
Looking at our overall data center business, revenue nearly doubled year-over-year and increased sequentially from a high-teens percentage of overall revenue in the first quarter to greater than 20% in the second quarter. We expect data center revenue to continue growing faster than overall revenue based on the strength of our EPYC processors and instinct accelerators, and the significantly expanded engagements we have built with the leading OEMs and largest MDCs.
如此推算出2021Q2來自數據中心的銷售額應達0.77b, 
而隔壁Intel Q2的DCG業務收入6.5b, 以此推算AMD在伺服器市場已佔了約10%的市佔率。
而公司給出Q3的收入指引是4.1b,毛利率48%,
反觀隔壁無論收入還是毛利率的指引都較Q2有所下降,
反映AMD確確實實在蠶食著Intel的市場。
以AMD最新的FY21指引推算,
2021 Non-GAAP的每股盈利應可達2.4/share. 現時forward PE為44倍,
個人認為估值合理。

Nvdia(NVDA)
Nvdia於8/18公佈了公司FY2022 Q2的業績, 再次擊敗市場預期.
收入6.51b, 按年上升68%, 
兩大業務, Gaming收入3.06b, 按年上升85%; Data Center收入2.37b, 按年上升35%.


由上圖可見, 數據中心的增長由上季按年增長80%下修到今季按年35%增長, 
略有放緩的跡象. 反而遊戲業務的增長仍維持在驚人的85%.
主要受益於新推出的RTX 30系列顯卡, 
性能比前一代有顯著的提升, 還附有ray tracing的功能.
據CEO黃仁勳透露, 現時RTX 30系列顯卡的滲透率還只有不到20%的installed base. 
而預計將有約85%的installed base需要升級. 
個人認為增長勢頭應起碼維持到2022年的上半年.
但往後的增長能否撐起現時的估值是個問號.
個人推測今年每股盈利大概率達到每股3.85, 即使如此, forward PE仍>50.
這是我一直不敢加注的原因.

台積電(TSM)
在上一篇文章提到有分析員問到既然公司處於行業的領導地位,
50%毛利率目標是否有提升空間。想不到最近就傳出全線漲價的新聞。
我的第一個反應就是意料之外,但又情理之中。
投資者更應該關注於公司是否具備漲價的能力,
像微軟,Adobe那樣的公司,即使漲價,客戶仍是離不開他們的產品。
而個人認為現價的估值合理。

任天堂(NTDOY)
自從買入後就一直坐艇,公司新推出的OLED Switch令市場大為失望。
但個人仍不認為買入的決定是錯誤。(帳面上-20%就是了)
我不認為今年的業績會像管理層所預測那麼悲觀,而且估值亦便宜。
所以會繼續觀望。
至於新推出的OLED Switch,雖然性能方面沒有提升,只是升級了螢幕,
但我認為還是對維持Switch的市場熱度很有幫助,
畢竟還沒買Switch的人都會買新Switch.
另外,這兩年的晶片嚴重供不應求,要是出了新機但又買不到反而不是一件好事。
去年第一季推出的遊戲《動物森友會》大賣,使得去年第一季的成績難以被打破。
今年盈利下降是大概率的事,但下年有另一隻重磅遊戲Zelda 2, 
受益於installed base的增長,遊戲銷量應該會十分好,現時只好靜靜地等待。

另外,MSFT跟ADBE都沒有任何動作,亦估唔到Adobe會升到6xx(上次加注@467
但對於這類有廣闊護城河的公司,個人傾向只買不賣,
因為很難想像公司將來會成長到什麼程度。
股價看似太高所以先行減持,期望將來低價重新買入也是time the market的一種。
那倒不如佛系持股,定價的事就讓市場來忙好了。
畢竟股神巴菲特也沒在蘋果一萬億,甚至兩萬億市值時減持。

在流動性泛濫的大環境下,手持優質資產依然是對抗銀紙貶值的不二法門。

3/31/2021

談談Adobe FY2021 Q1的業績

此股建倉時是在2020年中, 至今帳面回報只有約一成.
買入的邏輯很簡單, 就是在Secular growth 的股票裡找個估值相對合理的標的.(還有是我看得懂)
那時受疫情影響, 很多公司削減了marketing的開支, 使得Adobe Digital Experience這塊業務增長放慢.
但我認為這只是暫時性, 疫情過後應該會回復疫情前的增速.

現在Q1的業績算是印證了我的看法,
公司FY2021 Q1(2020/12 - 2021/02) 收入按年增長26%, 達3.91b,
毛利3.46b, 毛利率達88.6%(FY20 Q1: 85.4%)
營業利潤14.5b, 營業利潤率37.2%(FY20 Q1: 30.3%)
無論是毛利率或是營業利潤率都穩定改善中.

看看收入構成:


Digital Experience收入932m, 按年增長24%, (FY19:+30%, FY18:+20%)

公司最近上調了全年營測.


Digital Media由年增19%變成22%,Digital Experience由年增19%變成20%, 
反映隨著經濟進一步復甦, 企業將會加大對marketing的支出.
同樣情況相信在其他科技股身上亦是如此, 疫情過後企業對IT的投資只會愈來愈多.

另一個看好Adobe的原因在於公司在2020年十月的分析員會議上, 
上調了total addressable market的預測, 
最新的預測為
Creative Cloud 2023 TAM 41b, 
Document Cloud TAM 21b,
Experience Cloud TAM 85b
合共147b
相比現時Digital Media(Creative Cloud + Document Cloud)年收入不過9b, 市場空間仍是很巨大.

另外公司於2020年12月收購了Workfront, 一間專注於marketing的workflow軟件公司.
詳細公司是做什麼我一無所知, 但個人認為是一個利好,
Workfront現時有超過3000個客戶和超過100萬名使用者,
當中1000個客戶是Adobe和Workfront的共同客戶,透過這次交易,
將來Adobe要向客戶cross sell公司旗下的其他產品應該更加容易。
我認為公司的策略有點像Apple, 透過PS, Lightroom, Premiere Pro等Killer apps獲取新客戶
再cross sell公司其他產品,而當客戶愈來愈倚賴Adobe的產品,置換成本就愈來愈高。

最近科技股的表現不濟,資金由高估值的科技股流向價值股,
個別高估值的新經濟股更下跌超過兩成,連帶Adobe都表現疲弱。
原因不外乎是通漲升溫,利率上升,連帶估值下修。
但估值是一樣很虛的東西,當然利率上升會影響估值,因為機會成本上升。
但疲情前的十年期美債收益率不過3%左右,那時科技股還是活得好好地。
況且其實由1984年開始,利率就進入了一個長期的下降趨勢,亦不似會有所逆轉。

個人於業績前已經加注了ADBE@467, 然後不幸被套,
即使業績好也沒用,唯有繼續佛系持股,以時間補償估值上的差距。

1/04/2021

2020年結與2021年展望

2020是充滿挑戰的一年, 投資以來最大的虧損在3月時出現, 心理壓力確實不少.
由認真開始投資, 大概從寫blog開始, 個人回報雖然比不上其他blog的大神, 
但個人追求相對穩健的增長, 一年大概10%已經可以接受, 
畢竟SP500, HSI長年來的平均回報也不過如此. 
最重要的是確保投資的方法正確, 若一年回報超過100%, 但下一年卻虧損50%, 
整體都係得個吉. 尤其是資產累積得愈來愈多時, 一次錯誤的後果會愈來愈大. 
畢竟投資是一個一生的課題,並不存在今年賺夠,下年抖抖的情況。
所以寧願早點知道自己錯以避免將來犯更大的錯。

而今年大概遇上了這樣的錯誤或一個反思的機會

舊組合的持股, 譬如建行/中國電力之類, 估值一直低迷,  
但跌起來仍然跟高估值的股票沒兩樣.
反而高估值的股票即使跌下來, 估值上仍沒有大幅修正. 
以Amazon計,三月下跌時由2100下跌至1700, 調整約兩成,
低位計2019年PE仍過超過74倍
AMD調整後股PE仍超過90倍, 反映估值低不代表防守性一定更好.
事實上,這些高估值/新經濟股更是疫情的受益者。
Amazon、BABA等電商股自然不在話下,
疫情後,公司加大對Digital transformation 投資亦是可預期的事。
MSFT CEO就話過疫情令本來兩年才能達到需求提前到幾個月內釋放。
We delivered double-digit top line and bottom line growth once again this quarter, driven by the strength of our commercial cloud. As COVID-19 impacts every aspect of our work and life, we have seen two years' worth of digital transformation in two months. From remote teamwork and learning, to sales and customer service, to critical cloud infrastructure and security, we are working alongside customers every day to help them stay open for business in a world of remote everything. 
Satya Nadella -- Chief Executive Officer (in 2020Q3 earnings call)
而一堆疫情受惠股反而因疫情而下挫,加上低息的環境,
這些股票理應要創新高才對。
那麼要做的就是在創新高前買齊貨就可以。
AMZN, MSFT, VOO都是差不多的操作。

回顧今年個人投資組合回報+21.5%, 現金約19%


HSI: 28189.75 -> 27231.13 (-3.4%)
SP500: 3230.78 > 3756.07 (+16.26%)
Nasdaq: 8,972.60 > 12888.28 (+43.6%)

比不上納指, 但仍比恆指/標普為佳, 比起其他blogger動輒過百的回報,
實在不值一提,但以絕對金額計,已經是回報最好的一年,
畢竟每年都有新資金投入,個人而言已經十分滿意。

必瘦站(1830)
持股已有3年多, 今年對美容業確實是困難的一年, 個人沒趕及高位脫手, 還是吃了一棍.
但虧損只是帳面, 除非美容業從此一蹶不振, 否則2021年應是反彈之年.
這類生意本少利大, 而且算是長做長有, 另外公司亦開始進軍海外和發展男士美容,
我相信來年仍會有好表現.

蘋果(AAPL)

蘋果的科技實力是無容置疑的, 由最近發佈的M1晶片更加證明了這一論點.
雖然近年蘋果一直被人詬病沒有創新, 但這應該不是蘋果獨有的問題, 
而是手機業界一致面對的問題.
但這仍無妨蘋果賺取了全球smartphone市場的大部分利潤.
更重要的是蘋果能否繼續利用它的科技實力去賺錢, 
無論是推出新產品還是提供軟體服務.
譬如最近傳出的Apple Car會否成功呢? 大家拭目以待.

台積電(TSM)

大概於7月中買入台積電, 估值上不算離譜. 公司第二大客戶曾經是華為, 
令市場擔心會否影響其盈利. 但事實證明了空置的產能很快就被其他客戶補上,
 如蘋果/AMD.公司早期受惠移動互聯網的堀起, 近年的AI, 5G的發展令芯片的需求大增,
 我認為現在還處於一個相當早的時候, 台積電在製程上的優勢固然重要, 
但與客戶的關係更加重要.現時AAPL, MSFT等都拋棄Intel, 即使Intel日後在製程上趕上,
 但離開了的客戶就離開了. 
另一方面, 晶圓製造是一門高門檻, 高資本投入的玩意, 走到現在, 
能威脅台積電的對手確實不多.而AMD CEO Lisa Su在一次演講中提到, 
過去十年,晶片性能的提升有4成是來自製程的改進.

反映了台積電的重要性, 既然如此將來提價亦不無可能.
最重要的是台積電在3nm以下製程的進度, 要是能一直領先競爭對手, 
業績亦理應不會有什麼問題.

AMD
買入主要是因為一句口號「AMD Yes!」反映產品在消費者中心的地位.
可能亦因為對牙膏廠的不滿. 但更好的產品最終會搶佔市場為公司帶來盈利.
5, 6月時買入, 相信即將推出的PS5, XBox X會是一個長達數年的利好.
個人估計今年公司eps在0.8-1之間, 現價估值約90倍PE.
公司預計long term revenue growth 20%, Free cash flow margin 達15%


未計賽思靈的收購,公司預計total addressable market達79billion, 以20%市佔率算
一年收入可達15.8billion, 盈利達2.37billion, 即使如此估值還是高到沒法看, 
但個人會繼續持有, 看看Lisa Su的能力.

NVIDIA(NVDA)
公司主要負責設計圖形晶片,近年發展數據中心業務, 得益於AI對算力的需求, 
數據中心業務已成為公司第二大收入來源, 而且增長仍十分迅速, 
公司最近一個季度數據中心收入1.9billion, 按年增長162%, 佔總收入40%(Gaming:48%). 
個人認為AI的應用仍在十分早期的階段, 將來的市場有多大現階段很難估計, 
但逢低買入似乎是一個不錯的策略.

ADOBE(ADBE)
算是估值較低SaaS股, 對於這類股票, 我主要從Saul那裡學習.
他對估值, 高增長股, 生意模式的看法令我印象深刻.
看看他的投資哲學我認為對投資大有裨益.
至於Adobe, 疫情的確影響了digital experience的表現,
但隨著疫苗出現, 經濟復甦, 公司給出下年的指引還是十分不錯.


之前個人預期公司今年GAAP EPS約7.07, 實際上是10.83, 嚴重低估的原因是稅率的影響.
約計Earning before tax 我估3.81billion, 實際是4.18billion, 
主要是operating margin有改善, 這類公司的特色是營運支出的增長通常追不上收入的增長.
因為網絡效應, 每服務多一個客的邊際成本接近於0. 
以公司2021的指引看,收入預期增長17.7%,  預期EBT約5.1billion, 增長約22%.
至於稅率問題個人不太清楚為何如此飄忽, 但傾向忽略.
對於這類有廣闊護城河的公司, 個人傾向長抱不放.

領展(823)
很糾結的一隻股票, 個人於59, 66兩次減持, 雖說減持時機太差, 
但期後買入的美股都有不錯的回報, 算是過得去. 現時個人的看法仍然很mix, 
一來覺得加租的能力比不上過去, 二來看見一些品牌對於投資香港仍十分有興趣,
 例如壽司朗就於9月進駐領展旗下的樂富廣場.
無論如何, 已減持了一半的持股繼續觀望

AEON(900)
個人因為太佛系持股, 原來AEON已經在組合中連續兩年為組合帶來虧損.
但由2017年買入起計, 累計回報仍有23.8%, CAGR大概跟它的ROE差不多, 
截至二零二零年十一月三十日止九個月, 公司收入8.4億, 同比下降13.8%,
每股盈利55港仙, 同比下降17.4%
但受益於公司慬慎的放貸策略, 公司減值虧損及減值準備有輕微下降, 
由上年1.89億減少至今年1.78億.
雖 然 預 料 疫 情 會 在 第 四 季 持 續 下 去,但 隨 著 許 多 國 家 開 始 推 出 疫 苗 接 種,各 國 可 能 會 推 出 消 費 刺 激 方 案 以 恢 復 正 常 的 社 會 及 旅 遊 活 動。於 本 地 方 面,在 不 會 有 額 外 的「保 就 業」計 劃 的 預 期 下,香 港 失 業 率 可 能 會 上 升。 在 此 急 速 轉 變 及 極 具 挑 戰 的 營 運 環 境 下,本 集 團 將 繼 續 集 中 於 控 制 任 何 可 能 惡 化 的 資 產 質 素,同 時 恢 復 推 廣 活 動,透 過 不 同 的 銷 售 渠 道 以 吸 引 上 升 消 費。 本集團將繼續加強與永旺(香 港)百貨有限公司的合作以鞏固AEON信用卡的競 爭 力。就 第 四 季 終 止 自 動 櫃 員 機 的 營 運,本 集 團 已 推 出 各 種 推 廣 活 動 以 刺 激 透 過 手 機 應 用 程 式 進 行 現 金 預 支 交 易 的 使 用 量。
即使如此, 因為香港第4波疫情而且不會有額外的「保 就 業」計劃, 
第4季甚至明年上半年仍將會十分艱難, 但踏入2021下半年, 應該還是會有不錯的表現.

展望2021年

分析師普遍預期2021SP500盈利會較2020上升20%, 
每股盈利達USD$170, 大概會重回2019(2019:$163)的水平.
201912, SP500大概處於3200, 反映PE19.6, earning yield~5.1%
202012, US 10Yr Treasuryyield1.8%, yield spread330個點子.
現時因為聯儲局減息十年的Treasury只有0.9%, 加上330點子(risk premium), 
earning yield~4.2%, 換言之PE23.8
以此推算, 2021SP500的合理價可達4000.
但以上只係個人粗略的估算,寫在blog裡留個紀錄for self reference.
未來充滿不確定性。就像今年沒人料到納指會有四成升幅一樣。
最後,股市雖然是一個正和遊戲,
但長期下來仍會淘汰不少公司。
對投資者而言,最重要的就是在股海中生存,
成為那少數的倖存者。
投資者只能不斷透過學習/適應,
不斷試錯以找出最適合自己的投資方式,
共勉之。

9/18/2020

談談ADOBE FY2020 Q3業績

 上文提到Adobe是SaaS中的價值股, 是一間有穩定增長而且有盈利的公司.
公司於2020 Q3(Jun - Aug)收入3.23b, 按年增長14%
Digital Meida收入2.34b, 按年增長19%, 比公司給出的指引16%要好
Digital Experience收入8.38億, 按年增長2%, 亦稍稍比公司指引持平略好.
整體毛率約28億, 毛利率約86.7%
營運開支約17.3億, 按年增長10.5%, 開支增長比收入增長慢, 反映盈利能力持續改善.
營運利潤7.03億, 營運利潤率約33%, 比上年同期約30%的營運利潤率為佳.
淨利潤9.55億, 同比增長20%.

公司給出Q4的業績指引


根據最新指引, 公司2020全年收入應有12.8b, 
Digital Media增長18%, 
全年下來Digital Media的增長應能維持接近20%的增長,   
而Digital Media在2016 - 2018都維持>25%的增長(2019:22%),
反映增長的可持續性.

唯一令人憂慮的地方是Digital Experience.
全年下來, Digital Experience的收入應有3.38b, 按年只增長5%.
雖說受疫情影響, 但隔壁Salesforce卻能交出>20%的增長, 
背後反映的可能是疫情下Salesforce蠶食了Adobe的市場份額.

估值方面, 2020GAAP eps10.49(撇除income tax adjustment, 7.29)
若以歷年平均PE50倍計, 應界乎364 ~ 400(以non-GAAP eps計)
但公司2020財年快過去, 展望來年隨著疫情消退, 疫苗出現, 
可以預期各大小企業會加大數字化的投資.
對Adobe是一個利好消息.
而且在FED無限QE下, 太過拘泥於PE, 估值的話可能令自己裹足不前.

個人而言, 仍將按兵不動, 
等待Adobe於十月舉行的MAX creativity conference.
看看公司的最新動態.

6/16/2020

Adobe - SaaS中的價值股

說到Adobe, 自然就會想到Photoshop.
就好似「Google」變左網上搜尋的代名詞一樣, 「Photoshop」也成了改圖的代名詞.
足以說明產品如何深入民心.

Adobe於1987年首次發行Illustrator, 至今仍是平面設計師必要技能之一.
其後推出Photoshop, Premiere亦穩佔行業一哥的地位.

但公司的發展並非一帆風順,
公司跟其他傳統軟體公司一樣, 開始時都是以賣斷軟件形式出售軟體.
而單個軟件售價高達上千元, 令普通消費者卻步.而且亦不利於軟件的更新以及維護.
在2008-2012年之間, 公司的營收只有低單位數的增長,
雖然護城河仍是穩穩的, 但增長卻是不值一提.(跟當年微軟一樣)
在2012年, 公司EPS1.66, 股價是34.61, PE只有20.85倍.

事情的轉機在於當時CEO Shantanu Narayen作出的一個決定 -- 全面改為訂閱制.
即係Software as a service(SaaS)的模式.
訂閱制的優勢在於用戶不需要一次付清價格高昂的套裝軟件,
只需每月付出一小部分, 就可以享受最新版的軟體, 亦不用擔心維護的問題.

因為轉型帶來的陣痛2013年公司的營收按年下滑7.9%,
但事後證明Shantanu Narayen的決定是正確的.
現在Adobe的subscription 收入佔了總營收約90%.
而因為往雲端的轉型, 公司更了解客戶的需要,
哪個function最高使用率, 哪個function有問題一目了然, 有助於公司制定發展方向.

看看由Morningstar截來的數據

可見營收在2013年有一個短暫的下滑後,接下來都是保持住約20%的增長.
另一個亮點在於超過85%的Gross margin, 其實在一眾SaaS的公司來說並不出奇,
因為多一個subscription的邊際成本幾乎為零.

接下來看看收入的構成:

Digital Media
主要是指Creative Cloud和Document Cloud,
Creative Cloud是公司的核心業務, 包括Photoshop, Premiere Pro, Illustrator, Adobe XD, Lightroom, InDesign等等應用.
Document Cloud是指PDF相關的業務, 包括Adobe Sign和Adobe Scan, 以及cloud base相關功能包括儲存, 共存, 加密等.

Digital Experience
這塊的業務我覺得算是Creative Media的一個垂直延伸,
由前期Creative Media準備的各類Marketing Content,
到後期的廣告分發, 成效分析(有點像Google Analytic), 用戶體驗管理等.
而公司於2016收購的Magneto更是直接幫助客戶開設網上商店(有點像Shopify, 但功能更多)
希望提供一站式的服務體驗.
產品包括Audience Manager, Experience Manager, Advertising Cloud, Analytics等等

在2020年6月11日, 公司公佈了2020Q2的業績
總營收3.13b, 按年增長14%
其中Creative Media營收2.23b, 按年增長18%,
Digital Experience營收8.26億, 按年增長5%.

Q2Digital Experience營收增長跟去年比大幅下降, 相信跟疫情有很大關係.
畢竟Magneto的用戶中不少是中小企, 對於疫情的防守力更低,
在疫情期間減少marketing支出可謂十分正常.
2020 Q1的Digital Experience仍有15%的增長, 突然的下跌我個人相信是暫時性居多.

公司給出的Q3指引


在疫情下仍然預期在16%的營收增長,正正是這類科技股厲害之處
全年下來,相信全年營收的增長約在12.7b, 按年增長13-14%。
在無大意外下,毛利率應維持在85%.
公司對研發的投入很大,近三年一直保持在佔總營收的17%
還有Marketing&Sales cost~30%, general admin cost ~8%,
隨便估EBT約是12.7*0.3 = 3.81b,
再扣除10%稅, 除以out standing shares 485m,
EPS隨便估應該有7.07,以400元計,PE約56.6倍。
除了在剛轉型SaaS之後的一兩年,那時PE高達過百倍,
2016後大約維持在50左右的水平,估值算是合理。

以SaaS常用的rule of 40作估值,
就是profit margin + revenue growth > 40
背後的意義在於犧牲利潤率追求增長之餘確保一個平衡,
至於為什麼是40我就不知道了。
而ADBE的profit margin ~30%, 而每年的增長應可維持在15%上下,算是合格。

對比其他SaaS股,個人覺得Adobe有很強的護城河,
多年來在Computer Vision上的深耕細作,並不是後來之秀可隨便追上。
譬如2018 Photoshop CC的intelligent selection, 以AI協助揀選物件,
大大減低了設計師的工作量。

而在產品的獨特性反映在商業上就是某程度上的訂價權,就像蘋果的iPhone一樣。
所以不難聽到人們抱怨Adobe的subscription貴,但Adobe的訂閱量卻逐年上升。

而且公司近年亦開始將目光移去移動計算,
例如較早前推出的Photoshop iPad版。
在social media盛行的現在,我覺得要維持~15%的增長似乎問題不大。
長遠的增長動力可能來自Digital Experience,這塊業務的護城河不深,
面對來以Salesforce, Shopify的競爭,Adobe能佔有多少優勢呢?
屁股決定腦袋,我認為Adobe是一隻值得放進投資組合的股票。
先以$402小量買入。

利申:以上只係個人研究之紀錄,不構成投資建議。
本人投資的成績亦乏善可陳,屢作明燈。