google analytics

Showing posts with label 半年結. Show all posts

7/03/2026

2026半年結

不知不覺,2026已經過了一半。
這半年間個人仍持續買進,股票仍佔個人財富的一大部分。
正如《持續買進》一書所指示,
與其預測市場,不如持續留在市場。
三月底時,美國空襲伊朗,美伊衝突爆發,
伊朗揚言要封鎖霍爾木茲海峽,油價一度升至每桶100美元,
通漲升溫,市場擔心聯儲局被迫加息對抗通漲。
SP500一度由高位6900點下跌至6300點。

然而,執筆之際,SP500早已重回7500點,於歷史高位徘徊。
說回個人持股:

個人組合回報YTD: 15.3%
同期標普500指數 YTD: 9.5%
納指YTD:18.9%

組合現金:29%
Stockportfolio %
VOO19.59%
TSM15.98%
AMD14.79%
NVDA14.02%
MSFT8.98%
US-T GOVT Note 3.5 30Sep'267.11%
AAPL6.30%
DDOG3.84%
AMZN3.44%
HKG:09001.55%
NTDOY1.34%
GOOGL1.28%
TSLA0.92%
HKG:14280.63%
HKG:18300.25%

個人操作:

VOO(+)
幾年前VOO的持股只佔個人組合不足一成,
現已慢慢提升到組合最重持倉。
一來是因為不斷加倉,二來是標普指數近幾年的回報實在太好,
以至持倉比重一直在增加。

GOOGLE(+)
買入Google的契機是留意到股神旗下的巴郡也在建倉,
在AI時代,曾經擔心AI會搶佔瀏覽器的市場份額,
但後來Google推出自家的大模型Gemini, 並推出AI Overview,
Google search的流量不減反升。
雖然大搞AI軍備競賽蠶食自由現金流,
但本業的護城河仍然穩健,若AI真的是泡沫,
只要撤手不再投資,本質上仍是一間十分賺錢的公司。

年內沒什麼大動作,就只是加注VOO跟建倉Google.
15%的回報主要來自TSM跟AMD。
年內TSM升49%, AMD升151%!
若撇除TSM跟AMD year to date的升幅, 回報只得可憐的2%!
而且若不是去年回補了一些AMD的持倉(詳見:2025半年結)
回報只會更差。

可見跑贏大市多麼困難,即使揀中股票,
但持倉的控制,跌市時的心理質素仍是投資者的一大考驗。
去年2025年,關稅戰正如火如荼的進行著,
台積電更是戰火的中心,特朗普曾揚言加徵100%關稅,
然而,Trump Always Chicken Out
最後台積電以對美投資換取關稅豁免,
今年市場又繼續歌舞昇平!
投資者要是沒有半導體相關股份,
回報可能十分平庸。
主動投資難就難在要是沒有踩中風口,
回報將被大市無情拋下!

展望下半年
AI毫無疑問將繼續是市場焦點,
只是資金由燒錢蓋數據中心的科技巨頭,
轉移到確定性更高的半導體產業,尤其是記憶體相關股票。
正如股神巴菲特所言:人工智能的潘朵拉盒子已被打開。
世界不會回到沒有AI的時代,人們將繼續用AI問東問西,
Programmer將繼續用AI輔助寫CODE,
返工的繼續用AI出email.
但個人認為AI不會取代Programmer, AI模型最終將走向商品化;
但Anthropic也還沒上市,資本的盛宴將會持續到何時?
讓我們拭目以待。

7/01/2025

2025半年結

投資可以很簡單,正如《持續買進》一書所言,就只是Just Keep Buying。
但執行起上來卻不容易。
正如幾個月前,主流媒體無一不對特朗普關稅政策大肆評擊。
不單止無助於解決財政赤字,亦加劇通漲,
逼使聯儲局減慢減息,甚至重新加息。
其美國優先的政策主張,更有逆全球化的意味,使美國走上孤立主義。
而市場似乎亦有效率地反映了當前的政經環境,
於短短兩星期內下跌了15%!

想像一下,只雖短短兩星期,就蒸發了可能你過去一年的儲蓄!
更糟糕的事,這可能只是剛剛開始!
即使明知正確的做法是逢低買進,但在浮虧15%時,
仍有信心Stick to the plan. 這才是最難的部分。
尤其當下面對的是全新的狀況,特朗普的關稅可能只是更大規模經濟重塑的開端。
這時侯比起無腦買入,重新思考當下狀況再作出決定,才是人之常情吧?
坊間不少投資書籍主張持續買入,長期持有大盤指數,
卻很少給出背後的理由,到底是什麼理由驅使大盤指數長期向上,
又出現什麼情況才足以改變過去行之有效的計劃?(核戰?美元崩潰?)
這背後的思考才是持續買進的信心來源,
否則只會淪為教條主義。

個人而言,仍然繼續買入大盤指數,
最近一次買入VOO於6/17@552.
長遠而言,個人仍對美國的經濟充滿信心。
就以最近的AI熱潮為例,
Google DeepMind的創辦人Demis Hassabis出生於倫敦,
於倫敦大學學院完成博士學位。
Open AI的首席科學家Ilya Sutskever, 加拿大公民,
師承圖靈獎得主Geoffrey Hinton,於多倫多大學取得博士學位。
他們都不是在美國受教育,卻在美國撳起了人工智慧的浪潮。
我想,這反映了美國確實有獨特之處

說回個人持股:

個人組合回報YTD: 1%
同期標普500指數 YTD: 5.22%
納指YTD:7.21%

組合現金:27%
Stockportfolio %
VOO17.29%
NVDA14.80%
MSFT13.96%
TSM10.72%
US-T GOVT Note 4.25 31Dec'259.38%
US-T GOVT Note 2.75 31Aug'259.34%
AAPL5.66%
AMD5.06%
AMZN4.19%
NTDOY3.88%
DDOG2.48%
TSLA0.91%
9001.78%
18300.53%

回報只有若有若無的1%,主要因為4/11減持了部分持股。
事後發現4/11已是近期低位,
低位減持的後果直接令組合嚴重跑輸大盤,
因為減持雖然令你避開更大的下跌,之後的升幅也與你無關。
尤其指數於隨後個半月反彈超過20%!
若然當初沒有任何操作,今天的回報應是5.5%
要知道歴年來升幅最大的日子多半是熊市中的反彈。
所以,不要在fear and greed index位於極度恐慌時減持。
即使減持,也盡量以換馬為主,因為現金往往是長遠表現最差的投資標的。

VOO(+)
正如上文所說,一直在慢慢加注VOO。
現時已佔投資組合17%,為組合中最大持股。

AMD(+)
先前減持了一半的AMD,
於AMD Advance AI 2025大會後補回了其中一半@130。
現時倉位為減持前的75%
一直很喜歡AMD這種underdog的故事。
由瀕臨破產到現時在CPU市場上跟Intel平分天下。
同樣的事情能否在AI市場上再上演一次?我不知道。
只知道有不少人跟我有同樣的渴望,
於AI大會上為AMD站台的Sam Altman便是其中一員。

而AMD確實交出了令人期待的路線圖,
MI350系列固然帶來了人驚喜的性能提升,
更為重要的是明年推出的Helios機架級解決方案。

MI350系列雖然在單個GPU上表現跟Blackwell GPU差不多,
但實際使用起來,有優勢的仍是Nvidia.
因為現實使用場景中,是多個GPU串連起來成為一個計算機群。
而能夠以超低延遲把多個GPU連結在一起,是Nvidia一個較少人知道的護城河!
但這次情況有點不一樣。
因為明年AMD將推出Helios機架級解決方案---首次將128顆GPU集成在同一機架內!

正如Lisa Su所言,AI的市場巨大,AMD不必成為贏家也能活得好好的。
在FY24, AMD的數據中心GPU業務收入約50億美金,
而AMD預計去到2028年,AI晶片市場將達到5000億美元!
即使只拿10%也足夠讓現時的年收入(FY24: 258億) 翻倍。
基於對蘇媽的信心,先買返少少繼續觀望。

最後,
當下市場熱炒TACO(Trump Always Chicken Out),
但作為局外人,其實根本不能知曉實際決策的情況。
更遑論將投資決定建基於這種憶測之上。
然而,就像駕車一樣,目光放遠,車才會定。
對投資而言,重要的是投資的企業幾年後會變成什麼樣子。
要是企業發展一帆風順,股價自然會反映。
共勉之。

7/07/2024

2024半年結

在經濟不景氣的情況下,最重要的是保就業。
不知道是因為往返內地交通更方便還是香港市民普遍消費降級,北上消費成為新熱潮。
個人工作上處於不太穩定的狀態,似乎也要考慮北上消費以降低生活支出😂
有幸在投資上仍有一點成績,即使工作不保仍可生存一段日子,
但離財務自由仍很遠。
 
個人組合回報YTD: 23.09%
同期標普500指數 YTD: 14.48%
納指YTD:16.98%

組合現金:20%
Stockportfolio %
NVDA17.58
MSFT13.19
VOO12.72
TSM11.86
AMD9.99
US-T GOVT Bill Aug08'249.32
AAPL7.69
ADBE6.59
AMZN3.67
NTDOY2.46
DDOG2.21
TSLA1.39
18300.77
9000.56

期內有兩筆國債到期,於是將回籠資金再買入八月份到期的國債,期滿後收取約5厘的利息。
另外就加注了Adobe(ADBE),減持了完美醫療(1830)
但佔整體倉位不算太重,對回報影響不大。
影響回報最大的自然是一眾AI概念股。

Nvidia YTD: 161%
TSM YTD: 81%
AMD YTD 24%

NVIDIA(NVDA)(-)
即使早前減持了1/4 Nvidia的持倉,但因為升幅巨大,
比重仍躍升至組合內最重倉的股票。
看估值的話,Nvidia FY25Q1的non-GAAP eps達6.12.
Q2的收入預估達28b, QoQ升了7.7%,但毛利率預期會略略下降,
保守估計eps大概跟Q1維持差不多的水平。
但管理層預期下半年的業績會substantially higher. 
綜合來看,全年eps應不難超過25. 一拆十後相當於每股non-GAAP >2.5.
forward PE~50.
估值比我上一篇(我賣出了Nvidia)談Nvidia時更貴了,
盈利的增長雖然猛烈,但仍比不上股價的上升。
只能說市場對Nvidia的增長預期更高了。
還能升到更高?我不知道,只能邊看邊走。
我只知道股價創新高並不是賣出的理由。

APPLE(AAPL)
上半年的確有考慮過增持蘋果,但最後沒有實行的原因是股神大手減持。
個人看好Apple在AI上的累積,畢竟市場上唯一具備軟體和硬體能力的公司就是蘋果。
在AI應用的落地上,對生態系統有高度掌控的蘋果存在巨大的優勢,
譬如edge AI,個人化AI助理等。
股神以稅收原因減持並不能說服我,他能減持的選擇應該還有其他才對。
但美國的赤字支出的確是問題,沒有國家能一直印銀紙而匯率不崩潰的,
現時美元為世界貿易的主要貨幣,但總不能永遠無後果地印銀紙下去吧?
無論如何,把時間線拉長來看的話,
蘋果的iphone sales由2016年136.7b到2023年的200.6b, 增長超過46%
而蘋果的市佔率一直維持在18%上下,而iphone的銷售單價並沒有提升太多。
實際上,iPhone的銷售不過是跟隨整個手機市場在成長而己。
網上找了些資料,智能電話的用家大約從2016年的36億人,
增長到2024年的72億人。


只是這樣的增長明顯會在未來的日子減慢,畢竟全球人口的增速也在減慢。
但現時仍看不到蘋果的護城河有什麼問題,即使沒有加注,但仍會是組合核心持股。

最後、雖然我減持了Nvidia, 但不代表我看空AI或成了股市的空頭。
事實上,即使入市步伐減緩,但倉值仍是歷年最高。
年內應該還是會按計劃買入VOO, 繼續提升對整體股市的曝險。
因為早期投資於市場,大概率最終回報會比持有現金更好。
現時SP500 forward PE約22倍,
過去5年的平均約18.9倍,10年平均約17.7倍,
估值並不便宜。
但正如《持續買進》一書的作者在其blog文 - The Problem with Valuation中指出

But, there’s a huge problem with this logic—there is nothing that says that these metrics have to return to their long-term averages. In fact, I believe the opposite. Valuation multiples are likely to stay above their historical norms for the foreseeable future. Why?

估值並不一定會均值回歸,因為現時投資環境改變,譬如指數基金的盛行,
使得投資變得簡單,投資者或許因此容許更低的預期回報,換言之,接受更高的PE multiple. 
個人的經歷是最近2020疫情引致的股災,或更早前2018年的貿易戰,
股市的修正都未達到歷史上稱得上便宜的水平,頂多算是合理而已。
但股市已很快回彈。
堅持過去的一些估值指標eg. shiller pe, 大概會錯過不少入市機會。
正如2020年的香港,或許基本因素已經改變,
堅持過去的一些估值標準大概會吃不少虧。
當然,也有可能一個更大的均值回歸在等待,誰知道呢?
共勉之。

7/03/2023

2023半年結

在去年組合經歷了達三成的回撒後,今年組合終於迎來了一個似樣的反彈。
只是組合仍未能回到2022年初的高位。
今年仍然貫徹之前的投資計劃,繼續往組合加入新資金,
只是新資金主要用作買債,過去半年在股票倉位上是0操作。
雖然如此,但感恩還是比標普好就是了。

個人組合回報YTD: 29.96%
同期標普500指數 YTD: 16.38%
納指YTD32.74%

組合現金:10%


雖然30%的ytd算是不錯,但因為去年也蝕了30%,實際上是仍未回復去年的損失。
因為0.7*1.3 = 0.91!!!
但仍比個人預期的復原時間要快,是因為資訊流通令經濟的週期變短嗎?
無論如何,因為chatGPT的火熱,帶動了一眾AI概念股,
組合中Nvidia, AMD, TSM, Adobe, Microsoft都算是受惠股,算是踩中了風口。

NVDA, AMD, TSM
正如在上一篇文中提到,晶片行業競爭激烈,
在摩爾定律下,晶片性能每18個月就番一倍。
性能的優勢很快就會被超越,要構造一個護城河是十分困難的。
而黃仁勳憑藉對CUDA的持續投資,慢慢形成了軟硬融合的生態,
這樣才能在競爭激烈的市場持續保持領先的市場份額。
而AMD雖然也在做CUDA的兼容,這樣才可以說服客戶轉移過來,
但兼容跟原生支援本來就是兩碼子的事。
無論如何,蘇媽亦是聰明人,明白不用跟Nvidia硬拼,
AI市場這麼大,總會容得下頭部幾位玩家。
至於TSM, 沒什麼好說的,我想若不是地緣政治的風險,
股神也不會沽售吧?

AAPL
持股已超過5年,正如股神所言:如果你不願意持有一隻股票超過10年,
那就連擁有它10分鐘都不要考慮。
現在的蘋果仍然健在,而且仍繼續在創新,不僅推出M系列的晶片,
也推出Vision Pro,更重要的是android並沒有取代iOS,
每年仍有不少人要換手機,而AAPL亦有大把的鈔票進行回購。
至於蘋果的賺錢能力有多誇張?看看近年的ROE就知道。
我記得我買個時仲係40%左右。

完美醫療(1830)
由於已大幅減持港股,所以擺在港股的心力自然減少。
最近受惠於開關跟經濟復常,完美醫療最新業績顯示
2023財年收入按年升2.9%,純利升3.4%, 達3.16億
下半年反彈趨勢明顯,明年應該也會有不錯的表現。

AEON (900)
剛發佈的23年首季業績顯示收入按年上升36%,達3.8億
撇除減值準備前的營運利潤1.77億,按年上升39%
雖然減值準備稍有上升、主要因為低基數效應.
減值準備佔收入的18%、跟疫情前18/19年差不多。個人不太擔心。
因為減值準備上升、盈利增長跟不上收入增長,
但仍有0.97億元利潤,同比上升17%
每股盈利23.16港仙。
相信本年度不難維持每股0.44的派息。
另外值得留意的是每股淨資產達
9.3元,若以每年賺0.88算,ROE約9%
雖然不是什麼厲害的數字,
但維持每股0.44的派息應該沒問題。
此股自2018起便一直持有、
當初買入息率約6厘,平均成本跟現價差不多
大概賺了個股息。

另外亦在組合中加入美國短期國債,
平均息率4-5%,平衡一下組合風險/回報。

展望下半年
市場普遍預期今年標普500的盈利大概跟去年持平,
以現時標普4500點算,forward PE約20倍左右,比過去5年平均18.6倍更高,
個人認為這樣的表現大概反映了市場某程度上priced in了來年的減息
或是預期了來年的盈利復甦。但事實是否如此,我不知道。
但至於對半導體版塊而言,根據美光,TSM跟Nvidia的給出的訊息,
半導體最壞的情況似乎已經過去。

回顧上半年,表現最差的是能源版塊,
但反觀2022年,能源版塊可說是一枝獨秀。
投資的風口不停轉,要是追逐每一個風口,最後只會一事無成。
正如今年的Nvidia,不是因為僥倖踩中了AI的狂潮,
而是背後十年的堅持,
至於最後能否成功,只好交給幸運之神。


7/02/2022

2022半年結

若2021是反彈之年, 那麼2022就是重估之年.
在聯儲局決定加息控制通漲之後, 資產價格經歷了重大的調整.
高估值的個股從高位下跌6,7成的比比皆是.
Elon Musk說美國會在2022年經歷衰退, 但衰退是好事, 
因為可以清洗那些無盈利, 經營不善的公司.

個人組合回報YTD: -25.25%
同期標普500指數 YTD: -21.08%
納指 YTD:-30.34%
組合持股: (現金: 18.37%)
Stockportfolio %
MSFT12.49%
VOO12.27%
AAPL12.09%
TSM11.57%
AMD8.79%
NVDA6.70%
ADBE6.47%
AMZN5.64%
DDOG3.37%
NTDOY3.33%
TSLA1.79%
18309.57%
08233.63%
09002.29%

蘋果(AAPL)(-):
最近減持@141.45, 基本上將2021, 2022加注的倉位都減回去.不是不看好它的長遠前景.
只是覺得最近中國經濟放緩, 看淡大中華區的iPhone銷量, 因此於下季業績前先行減持, 
看看能否低位補回.

微軟(MSFT)(+):
FY22 Q3的收入上升18%, 達49.4b
營業利潤上升19%, 達20.4b, 營業利潤率達41.3%
淨利潤上升8%, 達16.7b.
淨利潤上升較少主要因為2021有一次性的稅務收益($620mil)和匯率的影響.
業績良好但股價由高位下跌25%, 現時FY22的forward PE只有26, 27倍.
雲計算仍是大趨勢, 起碼未來幾年都不會有大問題, 
算是其中一隻在經濟衰退中會有好表現的公司.

台積電(TSM)(+), AMD(AMD)(+), Nvdia(NVDA)(+):
年初至今, 費城半導體指數下挫超過3成, 連帶台積電的股價亦跟隨下挫.
當中AMD, NVDA更接近腰斬. 
市場認為半導體是一個週期性很重的版塊, 主要是因為半導體的產業鏈很長, 長鞭效應明顯.
疫情期間居家辦公的需求激增, 加上供應鏈問題, 實際需求被放大, 
現在人們重返辦公室, 消費從IC產品轉向服務, 加上加息收水, 
市場憂慮半導體版塊將迎來週期性拐點.
與此同時, 台積電上修了未來數年的營收指引, 由10-15%, 上修至15-20%. 
而AMD在最新的Analyst Day亦給出最新的財務模型, 預計未來3-4年收入增速約在20%.


估值上, 個人無論AMD或TSM, forward PE都只有15-19倍, 
很難想像公司預計未來幾年的收入增長都在15%以上. 
到底是半導體週期的拐點還是如公司管理層所言進入了一個新的結構性增長階段?
我個人傾向相信後者.

ADOBE(ADBE)(+):
在最近FY22 Q2的業績公佈後雖然整體收入/盈利都符合預期,
但因為Q3的指引較差並且下修了全年的收入預測,導致股價大跌至350.


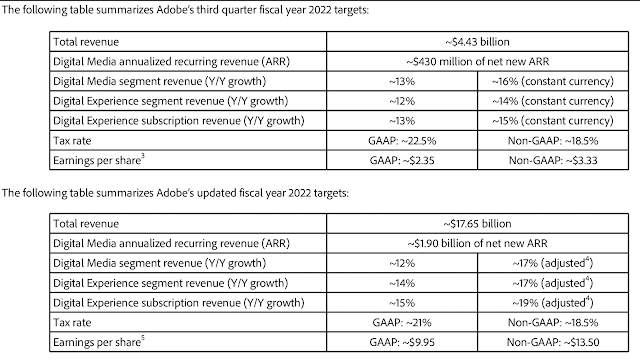
實際上,公司只輕微下修了全年收入預測由17.9b => 17.65b,
要是按adjusted的數字(adjust for 1 extra week + constant currency), 
各業務的增長還是跟之前一樣,況且現在股價已下跌了不少,
現階段減持似乎不是一個明智的選擇。

另外任天堂(NTDOY), DataDog(DDOG), Tesla(TSLA)都有加倉。

回顧上半年,操作上犯錯不少,尤以141高追台積電成為表表者。
再一次證明自己並不具備time the market的能力。
但若閣位看倌以我的操作作為反向指標倒也未嘗不可(笑)。
深究原因,不外乎自己低估了這次加息的力度和速度。
首先是我認為通漲主因是供應鏈和能源因素,加息對應的是需求面。
以加息對抗對抗通漲給人一種治標不治本的感覺。
鮑威爾亦承認加息對能源價格和供應端的問題影響有限。
事實上,core CPI亦已連續3個月下挫。
只是FED基於種種原因,必須把需求用力壓下去,
顯然不乎合當初認為FED不會以犧牲經濟增長為代價加息
那麼接下來到底投資者還有沒有理由保持樂觀?
我認為還是有的。
未來的發展誰也不知道,但最差和最好的事件發生的機會總是少數。
大多數情況是在不太差與不太好之間。
作為投資人也沒必要去預測未來,找一個具安全邊際的價位買入去就可以了。
但唯一要避免的應該是在壞消息盡出時,低價沽售手中持股。

至於通漲,我個人還是認為是transitory(笑)
現時通漲高企的一大因素是能源價格,
而能源價格在疫情後竟可升至超過疫情前的水平我也是嚇了一跳。
個人猜想可能是跟過去大家一直對傳統能源under invest的原故。
而現在要增加產能也不是一件容易的事,
將來油價似乎還是易升難跌。
但幸運的是通漲量度的是物價的rate of change.
只要油價不繼續升、通漲慢慢就會回落。

現時FED預期今輪加息將於2023結束,2024甚至有可能減息。
中間可能有經濟衰退也可能沒有,但重要的是閣下投資的公司有能力撐到那個時候。
不要倒在黎明前。